

天海翼破解安装包下载-天海翼破解2026最新版V9.7.12 安卓版-2265安卓网:对已上线栏目复盘时,新页要从已有栏目接进去,孤立地址更难被连续发现。描述不要留空,也不要整站复用同一句,摘要才不容易乱抽。先保证能打开、不是空白,再调标题和内链才有意义。
如何看待华为首款阔直板 Pura X View 上市定价 5999 起,这个价格是否有竞争力?
天海翼破解
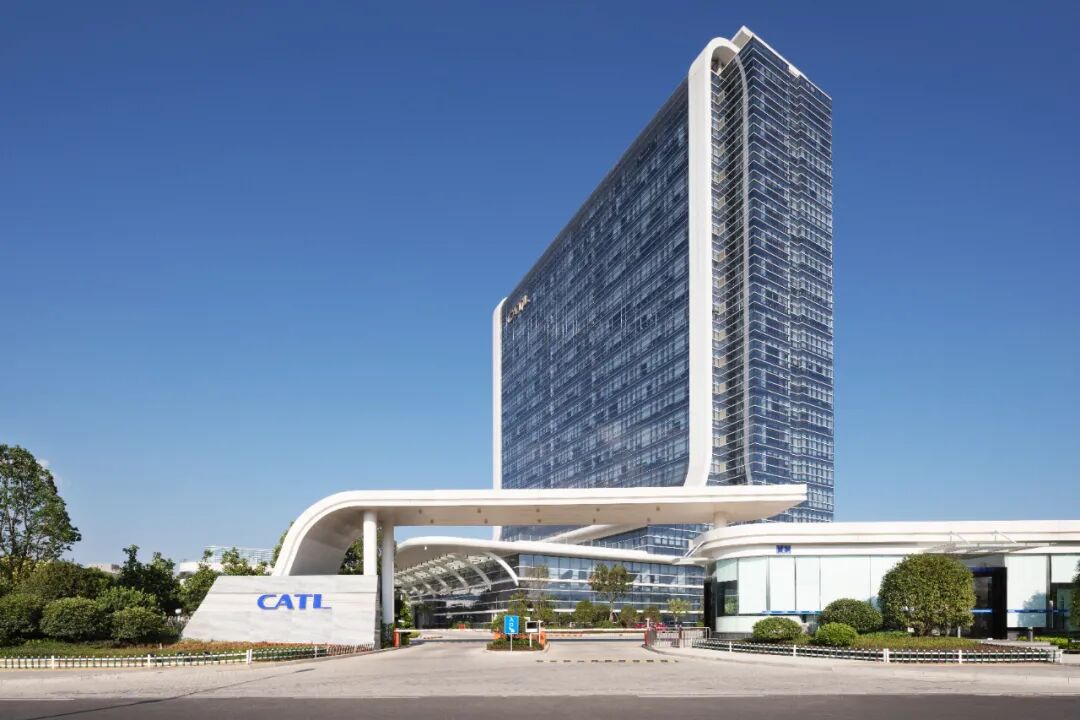
10月20日,宁德时代披露三季度财报。报告期内,宁德时代实现营收约1652.2亿元,同比增长58.6%;归母净利润约212.5亿元,同比增长14.5%。前三季度营收4421.37亿元,同比增长56.19%;归母净利润645.3亿元,同比增长31.6%。
但财报真正的看点,不在于短期业绩数字,而在于业务底盘的重塑:储能已成为宁德时代第二增长曲线,海外产能落地提速,业务从产品出海进阶到技术授权输出,宁德时代的增长逻辑已经悄然改变。
市场长期将宁德时代定义为动力电池制造商,但其业务版图早已不止于此。当下的估值体系,未能完全反映宁德时代业务结构的深层变化。而认知与现实之间的错位,正是理解这家公司的关键。
 第二增长曲线与全球化双重提速
动力电池依旧是宁德时代压舱的基本盘。韩国知名电池和能源研究机构SNE数据显示,今年1月至8月,宁德时代动力电池使用量全球市占率为39.4%,同比提升1.7个百分点,市场份额仍在持续提升。
其中,高端化则是核心抓手。今年上半年,宁德时代国内三元动力电池装车量份额为75.2%。
而储能正在成为宁德时代新的增长极。聚焦到今年第三季度,宁德时代动力和储能合计销量超过260GWh,其中储能销量同比增速接近60%,根据此前消息,宁德时代天恒钠电储能系统签约多个欧洲客户。
这两条增长曲线,周期并不同步。动力电池跟随汽车消费周期波动,受车型迭代、终端购车需求牵引;储能业务锚定能源基建投资,增长节奏由电网改造、新能源配套的资本开支决定。二者天然形成周期错位,能够对冲单一行业波动。
在国内两条业务曲线互相托底的同时,宁德时代的全球化布局也从产品输出迈入产能落地的新阶段。9月22日,匈牙利德布勒森工厂首座电芯厂房启动试生产,规划产能100GWh,是宁德时代在中国以外最大的生产基地。德国图林根工厂已经跑通了盈利模型,西班牙萨拉戈萨的合资工厂在推进中,印尼的镍矿到电池闭环项目也已动工。依托全球客户订单与本地化产能持续落地,今年上半年,宁德时代海外收入871.29亿元,占比31.46%,毛利率29.97%。
眼下,宁德时代已经从单一动力电池厂商,逐步演化成“动力+储能+海外产能+技术授权”的多元业务架构。
护城河之变
比业务结构更隐蔽的变化,是护城河的形态在迁移。
过去,国内汽车主机厂和动力电池企业的壁垒多是产能和规模:用最大的制造体量摊薄成本,用成本优势锁住客户。
这套打法曾经十分奏效,但制造业的规律也很明确:产能可以持续扩建,成本下降却总有尽头,天花板肉眼可见。
宁德时代福特密歇根工厂的合作框架提供了一个观察样本。该工厂由福特全资拥有并运营,宁德时代不出资、不持股,提供的是电芯专利许可、工艺规范和人员培训,收入来自授权费和技术服务费。重资产的风险留在合作方表内,技术价值以近乎纯利润的方式变现。
这与高通当年的路径有一定相似之处:当专利与标准成为核心资产,公司的利润率结构、现金流质量与抗周期能力都会发生质变。
这种迁移的底层,是技术标准,是电芯定义权与专利墙。谁定义电芯规格与化学体系,谁就掌握产业链的分配权;专利墙则把技术领先固化为长期收费权。从卖产品到卖标准,宁德时代的护城河正在切换形态。
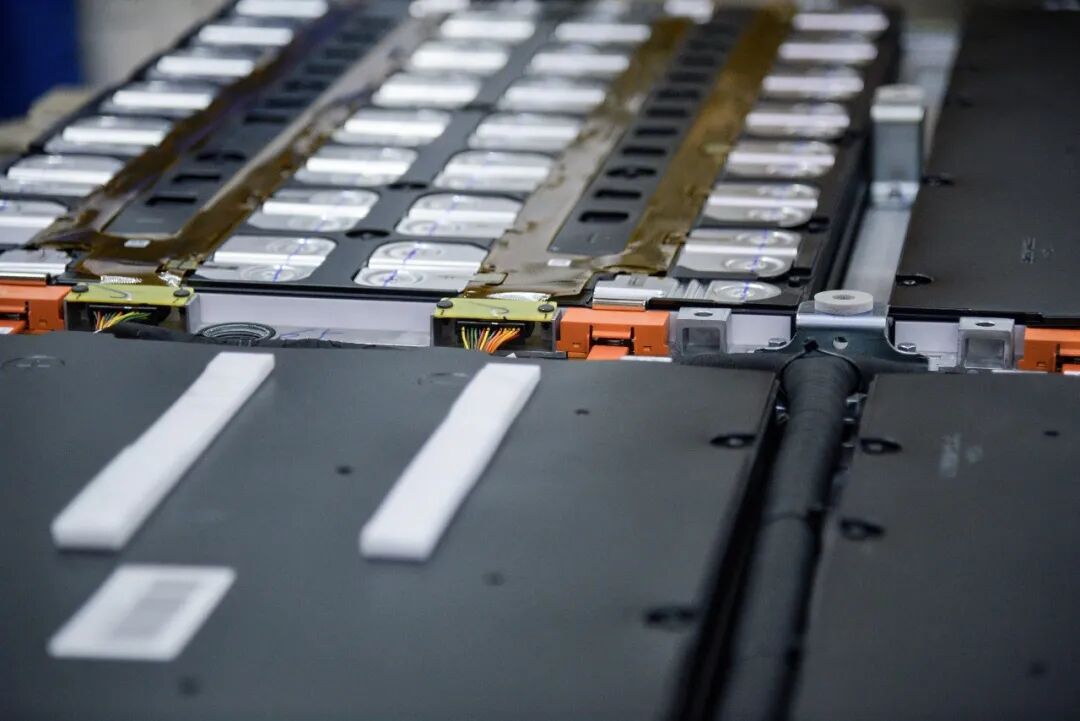
这套模式的底气,来自持续的研发投入与专利沉淀。比如今年上半年,宁德时代研发投入维持高位,达113.77亿元,同比增长12.70%。
但到目前为止,市场给宁德时代的估值,依旧在“制造业周期股”的旧框架里。大家习惯盯着锂价波动看营收,用车市销量作为估值基准。但宁德时代的财务特征已经慢慢跳出这套逻辑。
宁德时代储能和动力的双周期形成对冲,海外业务拉高了整体毛利,技术授权收入一旦起量,现金流的质量会明显区别于重资产制造。
亚马逊就是一个可供参照的例子:很长一段时间市场都把它当成零售企业来定价,薄利、估值偏低。AWS云计算业务利润率高、客户黏性强,只是早期营收占比小,隐藏在财报中,没有被单独计价。等到AWS利润在总利润里权重显著提升之后,股价才迎来一轮系统性重估。
简单而言,业务多元的复杂企业,市场估值往往滞后于真实的业务变化。
宁德时代未必会复刻亚马逊的故事,但背后的估值逻辑相通:当一家企业的收入结构、核心壁垒已经发生改变,市场却还在用老一套标尺评估它。
当然,技术授权的规模化落地仍有不少不确定性,海外监管、专利博弈、客户信任都需要持续验证。护城河的重构不是一蹴而就的叙事,需要连续多个财报周期的业绩去兑现,但行业竞争的底层逻辑已经悄然转换。这种转变本身,值得关注。
(本文不构成任何投资建议,信息披露内容以公司公告为准。投资者据此操作,风险自担。)
编辑|蒙锦涛

10月20日,宁德时代披露三季度财报。报告期内,宁德时代实现营收约1652.2亿元,同比增长58.6%;归母净利润约212.5亿元,同比增长14.5%。前三季度营收4421.37亿元,同比增长56.19%;归母净利润645.3亿元,同比增长31.6%。
但财报真正的看点,不在于短期业绩数字,而在于业务底盘的重塑:储能已成为宁德时代第二增长曲线,海外产能落地提速,业务从产品出海进阶到技术授权输出,宁德时代的增长逻辑已经悄然改变。
市场长期将宁德时代定义为动力电池制造商,但其业务版图早已不止于此。当下的估值体系,未能完全反映宁德时代业务结构的深层变化。而认知与现实之间的错位,正是理解这家公司的关键。
第二增长曲线与全球化双重提速
动力电池依旧是宁德时代压舱的基本盘。韩国知名电池和能源研究机构SNE数据显示,今年1月至8月,宁德时代动力电池使用量全球市占率为39.4%,同比提升1.7个百分点,市场份额仍在持续提升。
其中,高端化则是核心抓手。今年上半年,宁德时代国内三元动力电池装车量份额为75.2%。
而储能正在成为宁德时代新的增长极。聚焦到今年第三季度,宁德时代动力和储能合计销量超过260GWh,其中储能销量同比增速接近60%,根据此前消息,宁德时代天恒钠电储能系统签约多个欧洲客户。
这两条增长曲线,周期并不同步。动力电池跟随汽车消费周期波动,受车型迭代、终端购车需求牵引;储能业务锚定能源基建投资,增长节奏由电网改造、新能源配套的资本开支决定。二者天然形成周期错位,能够对冲单一行业波动。
在国内两条业务曲线互相托底的同时,宁德时代的全球化布局也从产品输出迈入产能落地的新阶段。9月22日,匈牙利德布勒森工厂首座电芯厂房启动试生产,规划产能100GWh,是宁德时代在中国以外最大的生产基地。德国图林根工厂已经跑通了盈利模型,西班牙萨拉戈萨的合资工厂在推进中,印尼的镍矿到电池闭环项目也已动工。依托全球客户订单与本地化产能持续落地,今年上半年,宁德时代海外收入871.29亿元,占比31.46%,毛利率29.97%。
眼下,宁德时代已经从单一动力电池厂商,逐步演化成“动力+储能+海外产能+技术授权”的多元业务架构。
护城河之变
比业务结构更隐蔽的变化,是护城河的形态在迁移。
过去,国内汽车主机厂和动力电池企业的壁垒多是产能和规模:用最大的制造体量摊薄成本,用成本优势锁住客户。
这套打法曾经十分奏效,但制造业的规律也很明确:产能可以持续扩建,成本下降却总有尽头,天花板肉眼可见。
宁德时代福特密歇根工厂的合作框架提供了一个观察样本。该工厂由福特全资拥有并运营,宁德时代不出资、不持股,提供的是电芯专利许可、工艺规范和人员培训,收入来自授权费和技术服务费。重资产的风险留在合作方表内,技术价值以近乎纯利润的方式变现。
这与高通当年的路径有一定相似之处:当专利与标准成为核心资产,公司的利润率结构、现金流质量与抗周期能力都会发生质变。
这种迁移的底层,是技术标准,是电芯定义权与专利墙。谁定义电芯规格与化学体系,谁就掌握产业链的分配权;专利墙则把技术领先固化为长期收费权。从卖产品到卖标准,宁德时代的护城河正在切换形态。
这套模式的底气,来自持续的研发投入与专利沉淀。比如今年上半年,宁德时代研发投入维持高位,达113.77亿元,同比增长12.70%。
但到目前为止,市场给宁德时代的估值,依旧在“制造业周期股”的旧框架里。大家习惯盯着锂价波动看营收,用车市销量作为估值基准。但宁德时代的财务特征已经慢慢跳出这套逻辑。
宁德时代储能和动力的双周期形成对冲,海外业务拉高了整体毛利,技术授权收入一旦起量,现金流的质量会明显区别于重资产制造。
亚马逊就是一个可供参照的例子:很长一段时间市场都把它当成零售企业来定价,薄利、估值偏低。AWS云计算业务利润率高、客户黏性强,只是早期营收占比小,隐藏在财报中,没有被单独计价。等到AWS利润在总利润里权重显著提升之后,股价才迎来一轮系统性重估。
简单而言,业务多元的复杂企业,市场估值往往滞后于真实的业务变化。
宁德时代未必会复刻亚马逊的故事,但背后的估值逻辑相通:当一家企业的收入结构、核心壁垒已经发生改变,市场却还在用老一套标尺评估它。
当然,技术授权的规模化落地仍有不少不确定性,海外监管、专利博弈、客户信任都需要持续验证。护城河的重构不是一蹴而就的叙事,需要连续多个财报周期的业绩去兑现,但行业竞争的底层逻辑已经悄然转换。这种转变本身,值得关注。
(本文不构成任何投资建议,信息披露内容以公司公告为准。投资者据此操作,风险自担。)
编辑|蒙锦涛
每天都要去航天大杀四方
天海翼破解
10月20日,宁德时代披露三季度财报。报告期内,宁德时代实现营收约1652.2亿元,同比增长58.6%;归母净利润约212.5亿元,同比增长14.5%。前三季度营收4421.37亿元,同比增长56.19%;归母净利润645.3亿元,同比增长31.6%。
但财报真正的看点,不在于短期业绩数字,而在于业务底盘的重塑:储能已成为宁德时代第二增长曲线,海外产能落地提速,业务从产品出海进阶到技术授权输出,宁德时代的增长逻辑已经悄然改变。
市场长期将宁德时代定义为动力电池制造商,但其业务版图早已不止于此。当下的估值体系,未能完全反映宁德时代业务结构的深层变化。而认知与现实之间的错位,正是理解这家公司的关键。
第二增长曲线与全球化双重提速
动力电池依旧是宁德时代压舱的基本盘。韩国知名电池和能源研究机构SNE数据显示,今年1月至8月,宁德时代动力电池使用量全球市占率为39.4%,同比提升1.7个百分点,市场份额仍在持续提升。
其中,高端化则是核心抓手。今年上半年,宁德时代国内三元动力电池装车量份额为75.2%。
而储能正在成为宁德时代新的增长极。聚焦到今年第三季度,宁德时代动力和储能合计销量超过260GWh,其中储能销量同比增速接近60%,根据此前消息,宁德时代天恒钠电储能系统签约多个欧洲客户。
这两条增长曲线,周期并不同步。动力电池跟随汽车消费周期波动,受车型迭代、终端购车需求牵引;储能业务锚定能源基建投资,增长节奏由电网改造、新能源配套的资本开支决定。二者天然形成周期错位,能够对冲单一行业波动。
在国内两条业务曲线互相托底的同时,宁德时代的全球化布局也从产品输出迈入产能落地的新阶段。9月22日,匈牙利德布勒森工厂首座电芯厂房启动试生产,规划产能100GWh,是宁德时代在中国以外最大的生产基地。德国图林根工厂已经跑通了盈利模型,西班牙萨拉戈萨的合资工厂在推进中,印尼的镍矿到电池闭环项目也已动工。依托全球客户订单与本地化产能持续落地,今年上半年,宁德时代海外收入871.29亿元,占比31.46%,毛利率29.97%。
眼下,宁德时代已经从单一动力电池厂商,逐步演化成“动力+储能+海外产能+技术授权”的多元业务架构。
护城河之变
比业务结构更隐蔽的变化,是护城河的形态在迁移。
过去,国内汽车主机厂和动力电池企业的壁垒多是产能和规模:用最大的制造体量摊薄成本,用成本优势锁住客户。
这套打法曾经十分奏效,但制造业的规律也很明确:产能可以持续扩建,成本下降却总有尽头,天花板肉眼可见。
宁德时代福特密歇根工厂的合作框架提供了一个观察样本。该工厂由福特全资拥有并运营,宁德时代不出资、不持股,提供的是电芯专利许可、工艺规范和人员培训,收入来自授权费和技术服务费。重资产的风险留在合作方表内,技术价值以近乎纯利润的方式变现。
这与高通当年的路径有一定相似之处:当专利与标准成为核心资产,公司的利润率结构、现金流质量与抗周期能力都会发生质变。
这种迁移的底层,是技术标准,是电芯定义权与专利墙。谁定义电芯规格与化学体系,谁就掌握产业链的分配权;专利墙则把技术领先固化为长期收费权。从卖产品到卖标准,宁德时代的护城河正在切换形态。
这套模式的底气,来自持续的研发投入与专利沉淀。比如今年上半年,宁德时代研发投入维持高位,达113.77亿元,同比增长12.70%。
但到目前为止,市场给宁德时代的估值,依旧在“制造业周期股”的旧框架里。大家习惯盯着锂价波动看营收,用车市销量作为估值基准。但宁德时代的财务特征已经慢慢跳出这套逻辑。
宁德时代储能和动力的双周期形成对冲,海外业务拉高了整体毛利,技术授权收入一旦起量,现金流的质量会明显区别于重资产制造。
亚马逊就是一个可供参照的例子:很长一段时间市场都把它当成零售企业来定价,薄利、估值偏低。AWS云计算业务利润率高、客户黏性强,只是早期营收占比小,隐藏在财报中,没有被单独计价。等到AWS利润在总利润里权重显著提升之后,股价才迎来一轮系统性重估。
简单而言,业务多元的复杂企业,市场估值往往滞后于真实的业务变化。
宁德时代未必会复刻亚马逊的故事,但背后的估值逻辑相通:当一家企业的收入结构、核心壁垒已经发生改变,市场却还在用老一套标尺评估它。
当然,技术授权的规模化落地仍有不少不确定性,海外监管、专利博弈、客户信任都需要持续验证。护城河的重构不是一蹴而就的叙事,需要连续多个财报周期的业绩去兑现,但行业竞争的底层逻辑已经悄然转换。这种转变本身,值得关注。
(本文不构成任何投资建议,信息披露内容以公司公告为准。投资者据此操作,风险自担。)
编辑|蒙锦涛

张雪机车德比斯年度亚军
天海翼破解
10月20日,宁德时代披露三季度财报。报告期内,宁德时代实现营收约1652.2亿元,同比增长58.6%;归母净利润约212.5亿元,同比增长14.5%。前三季度营收4421.37亿元,同比增长56.19%;归母净利润645.3亿元,同比增长31.6%。
但财报真正的看点,不在于短期业绩数字,而在于业务底盘的重塑:储能已成为宁德时代第二增长曲线,海外产能落地提速,业务从产品出海进阶到技术授权输出,宁德时代的增长逻辑已经悄然改变。
市场长期将宁德时代定义为动力电池制造商,但其业务版图早已不止于此。当下的估值体系,未能完全反映宁德时代业务结构的深层变化。而认知与现实之间的错位,正是理解这家公司的关键。
第二增长曲线与全球化双重提速
动力电池依旧是宁德时代压舱的基本盘。韩国知名电池和能源研究机构SNE数据显示,今年1月至8月,宁德时代动力电池使用量全球市占率为39.4%,同比提升1.7个百分点,市场份额仍在持续提升。
其中,高端化则是核心抓手。今年上半年,宁德时代国内三元动力电池装车量份额为75.2%。
而储能正在成为宁德时代新的增长极。聚焦到今年第三季度,宁德时代动力和储能合计销量超过260GWh,其中储能销量同比增速接近60%,根据此前消息,宁德时代天恒钠电储能系统签约多个欧洲客户。
这两条增长曲线,周期并不同步。动力电池跟随汽车消费周期波动,受车型迭代、终端购车需求牵引;储能业务锚定能源基建投资,增长节奏由电网改造、新能源配套的资本开支决定。二者天然形成周期错位,能够对冲单一行业波动。
在国内两条业务曲线互相托底的同时,宁德时代的全球化布局也从产品输出迈入产能落地的新阶段。9月22日,匈牙利德布勒森工厂首座电芯厂房启动试生产,规划产能100GWh,是宁德时代在中国以外最大的生产基地。德国图林根工厂已经跑通了盈利模型,西班牙萨拉戈萨的合资工厂在推进中,印尼的镍矿到电池闭环项目也已动工。依托全球客户订单与本地化产能持续落地,今年上半年,宁德时代海外收入871.29亿元,占比31.46%,毛利率29.97%。
眼下,宁德时代已经从单一动力电池厂商,逐步演化成“动力+储能+海外产能+技术授权”的多元业务架构。
护城河之变
比业务结构更隐蔽的变化,是护城河的形态在迁移。
过去,国内汽车主机厂和动力电池企业的壁垒多是产能和规模:用最大的制造体量摊薄成本,用成本优势锁住客户。
这套打法曾经十分奏效,但制造业的规律也很明确:产能可以持续扩建,成本下降却总有尽头,天花板肉眼可见。
宁德时代福特密歇根工厂的合作框架提供了一个观察样本。该工厂由福特全资拥有并运营,宁德时代不出资、不持股,提供的是电芯专利许可、工艺规范和人员培训,收入来自授权费和技术服务费。重资产的风险留在合作方表内,技术价值以近乎纯利润的方式变现。
这与高通当年的路径有一定相似之处:当专利与标准成为核心资产,公司的利润率结构、现金流质量与抗周期能力都会发生质变。
这种迁移的底层,是技术标准,是电芯定义权与专利墙。谁定义电芯规格与化学体系,谁就掌握产业链的分配权;专利墙则把技术领先固化为长期收费权。从卖产品到卖标准,宁德时代的护城河正在切换形态。
这套模式的底气,来自持续的研发投入与专利沉淀。比如今年上半年,宁德时代研发投入维持高位,达113.77亿元,同比增长12.70%。
但到目前为止,市场给宁德时代的估值,依旧在“制造业周期股”的旧框架里。大家习惯盯着锂价波动看营收,用车市销量作为估值基准。但宁德时代的财务特征已经慢慢跳出这套逻辑。
宁德时代储能和动力的双周期形成对冲,海外业务拉高了整体毛利,技术授权收入一旦起量,现金流的质量会明显区别于重资产制造。
亚马逊就是一个可供参照的例子:很长一段时间市场都把它当成零售企业来定价,薄利、估值偏低。AWS云计算业务利润率高、客户黏性强,只是早期营收占比小,隐藏在财报中,没有被单独计价。等到AWS利润在总利润里权重显著提升之后,股价才迎来一轮系统性重估。
简单而言,业务多元的复杂企业,市场估值往往滞后于真实的业务变化。
宁德时代未必会复刻亚马逊的故事,但背后的估值逻辑相通:当一家企业的收入结构、核心壁垒已经发生改变,市场却还在用老一套标尺评估它。
当然,技术授权的规模化落地仍有不少不确定性,海外监管、专利博弈、客户信任都需要持续验证。护城河的重构不是一蹴而就的叙事,需要连续多个财报周期的业绩去兑现,但行业竞争的底层逻辑已经悄然转换。这种转变本身,值得关注。
(本文不构成任何投资建议,信息披露内容以公司公告为准。投资者据此操作,风险自担。)
编辑|蒙锦涛
房山区东区行政区域
河西区城区
吕梁市北区

婚礼摄影师记录下婚礼后感人一幕……喧闹落幕,新人相视一笑便红了眼眶
天海翼破解
10月20日,宁德时代披露三季度财报。报告期内,宁德时代实现营收约1652.2亿元,同比增长58.6%;归母净利润约212.5亿元,同比增长14.5%。前三季度营收4421.37亿元,同比增长56.19%;归母净利润645.3亿元,同比增长31.6%。
但财报真正的看点,不在于短期业绩数字,而在于业务底盘的重塑:储能已成为宁德时代第二增长曲线,海外产能落地提速,业务从产品出海进阶到技术授权输出,宁德时代的增长逻辑已经悄然改变。
市场长期将宁德时代定义为动力电池制造商,但其业务版图早已不止于此。当下的估值体系,未能完全反映宁德时代业务结构的深层变化。而认知与现实之间的错位,正是理解这家公司的关键。
第二增长曲线与全球化双重提速
动力电池依旧是宁德时代压舱的基本盘。韩国知名电池和能源研究机构SNE数据显示,今年1月至8月,宁德时代动力电池使用量全球市占率为39.4%,同比提升1.7个百分点,市场份额仍在持续提升。
其中,高端化则是核心抓手。今年上半年,宁德时代国内三元动力电池装车量份额为75.2%。
而储能正在成为宁德时代新的增长极。聚焦到今年第三季度,宁德时代动力和储能合计销量超过260GWh,其中储能销量同比增速接近60%,根据此前消息,宁德时代天恒钠电储能系统签约多个欧洲客户。
这两条增长曲线,周期并不同步。动力电池跟随汽车消费周期波动,受车型迭代、终端购车需求牵引;储能业务锚定能源基建投资,增长节奏由电网改造、新能源配套的资本开支决定。二者天然形成周期错位,能够对冲单一行业波动。
在国内两条业务曲线互相托底的同时,宁德时代的全球化布局也从产品输出迈入产能落地的新阶段。9月22日,匈牙利德布勒森工厂首座电芯厂房启动试生产,规划产能100GWh,是宁德时代在中国以外最大的生产基地。德国图林根工厂已经跑通了盈利模型,西班牙萨拉戈萨的合资工厂在推进中,印尼的镍矿到电池闭环项目也已动工。依托全球客户订单与本地化产能持续落地,今年上半年,宁德时代海外收入871.29亿元,占比31.46%,毛利率29.97%。
眼下,宁德时代已经从单一动力电池厂商,逐步演化成“动力+储能+海外产能+技术授权”的多元业务架构。
护城河之变
比业务结构更隐蔽的变化,是护城河的形态在迁移。
过去,国内汽车主机厂和动力电池企业的壁垒多是产能和规模:用最大的制造体量摊薄成本,用成本优势锁住客户。
这套打法曾经十分奏效,但制造业的规律也很明确:产能可以持续扩建,成本下降却总有尽头,天花板肉眼可见。
宁德时代福特密歇根工厂的合作框架提供了一个观察样本。该工厂由福特全资拥有并运营,宁德时代不出资、不持股,提供的是电芯专利许可、工艺规范和人员培训,收入来自授权费和技术服务费。重资产的风险留在合作方表内,技术价值以近乎纯利润的方式变现。
这与高通当年的路径有一定相似之处:当专利与标准成为核心资产,公司的利润率结构、现金流质量与抗周期能力都会发生质变。
这种迁移的底层,是技术标准,是电芯定义权与专利墙。谁定义电芯规格与化学体系,谁就掌握产业链的分配权;专利墙则把技术领先固化为长期收费权。从卖产品到卖标准,宁德时代的护城河正在切换形态。
这套模式的底气,来自持续的研发投入与专利沉淀。比如今年上半年,宁德时代研发投入维持高位,达113.77亿元,同比增长12.70%。
但到目前为止,市场给宁德时代的估值,依旧在“制造业周期股”的旧框架里。大家习惯盯着锂价波动看营收,用车市销量作为估值基准。但宁德时代的财务特征已经慢慢跳出这套逻辑。
宁德时代储能和动力的双周期形成对冲,海外业务拉高了整体毛利,技术授权收入一旦起量,现金流的质量会明显区别于重资产制造。
亚马逊就是一个可供参照的例子:很长一段时间市场都把它当成零售企业来定价,薄利、估值偏低。AWS云计算业务利润率高、客户黏性强,只是早期营收占比小,隐藏在财报中,没有被单独计价。等到AWS利润在总利润里权重显著提升之后,股价才迎来一轮系统性重估。
简单而言,业务多元的复杂企业,市场估值往往滞后于真实的业务变化。
宁德时代未必会复刻亚马逊的故事,但背后的估值逻辑相通:当一家企业的收入结构、核心壁垒已经发生改变,市场却还在用老一套标尺评估它。
当然,技术授权的规模化落地仍有不少不确定性,海外监管、专利博弈、客户信任都需要持续验证。护城河的重构不是一蹴而就的叙事,需要连续多个财报周期的业绩去兑现,但行业竞争的底层逻辑已经悄然转换。这种转变本身,值得关注。
(本文不构成任何投资建议,信息披露内容以公司公告为准。投资者据此操作,风险自担。)
编辑|蒙锦涛

请和这样的我恋爱吧
天海翼破解
10月20日,宁德时代披露三季度财报。报告期内,宁德时代实现营收约1652.2亿元,同比增长58.6%;归母净利润约212.5亿元,同比增长14.5%。前三季度营收4421.37亿元,同比增长56.19%;归母净利润645.3亿元,同比增长31.6%。
但财报真正的看点,不在于短期业绩数字,而在于业务底盘的重塑:储能已成为宁德时代第二增长曲线,海外产能落地提速,业务从产品出海进阶到技术授权输出,宁德时代的增长逻辑已经悄然改变。
市场长期将宁德时代定义为动力电池制造商,但其业务版图早已不止于此。当下的估值体系,未能完全反映宁德时代业务结构的深层变化。而认知与现实之间的错位,正是理解这家公司的关键。
第二增长曲线与全球化双重提速
动力电池依旧是宁德时代压舱的基本盘。韩国知名电池和能源研究机构SNE数据显示,今年1月至8月,宁德时代动力电池使用量全球市占率为39.4%,同比提升1.7个百分点,市场份额仍在持续提升。
其中,高端化则是核心抓手。今年上半年,宁德时代国内三元动力电池装车量份额为75.2%。
而储能正在成为宁德时代新的增长极。聚焦到今年第三季度,宁德时代动力和储能合计销量超过260GWh,其中储能销量同比增速接近60%,根据此前消息,宁德时代天恒钠电储能系统签约多个欧洲客户。
这两条增长曲线,周期并不同步。动力电池跟随汽车消费周期波动,受车型迭代、终端购车需求牵引;储能业务锚定能源基建投资,增长节奏由电网改造、新能源配套的资本开支决定。二者天然形成周期错位,能够对冲单一行业波动。
在国内两条业务曲线互相托底的同时,宁德时代的全球化布局也从产品输出迈入产能落地的新阶段。9月22日,匈牙利德布勒森工厂首座电芯厂房启动试生产,规划产能100GWh,是宁德时代在中国以外最大的生产基地。德国图林根工厂已经跑通了盈利模型,西班牙萨拉戈萨的合资工厂在推进中,印尼的镍矿到电池闭环项目也已动工。依托全球客户订单与本地化产能持续落地,今年上半年,宁德时代海外收入871.29亿元,占比31.46%,毛利率29.97%。
眼下,宁德时代已经从单一动力电池厂商,逐步演化成“动力+储能+海外产能+技术授权”的多元业务架构。
护城河之变
比业务结构更隐蔽的变化,是护城河的形态在迁移。
过去,国内汽车主机厂和动力电池企业的壁垒多是产能和规模:用最大的制造体量摊薄成本,用成本优势锁住客户。
这套打法曾经十分奏效,但制造业的规律也很明确:产能可以持续扩建,成本下降却总有尽头,天花板肉眼可见。
宁德时代福特密歇根工厂的合作框架提供了一个观察样本。该工厂由福特全资拥有并运营,宁德时代不出资、不持股,提供的是电芯专利许可、工艺规范和人员培训,收入来自授权费和技术服务费。重资产的风险留在合作方表内,技术价值以近乎纯利润的方式变现。
这与高通当年的路径有一定相似之处:当专利与标准成为核心资产,公司的利润率结构、现金流质量与抗周期能力都会发生质变。
这种迁移的底层,是技术标准,是电芯定义权与专利墙。谁定义电芯规格与化学体系,谁就掌握产业链的分配权;专利墙则把技术领先固化为长期收费权。从卖产品到卖标准,宁德时代的护城河正在切换形态。
这套模式的底气,来自持续的研发投入与专利沉淀。比如今年上半年,宁德时代研发投入维持高位,达113.77亿元,同比增长12.70%。
但到目前为止,市场给宁德时代的估值,依旧在“制造业周期股”的旧框架里。大家习惯盯着锂价波动看营收,用车市销量作为估值基准。但宁德时代的财务特征已经慢慢跳出这套逻辑。
宁德时代储能和动力的双周期形成对冲,海外业务拉高了整体毛利,技术授权收入一旦起量,现金流的质量会明显区别于重资产制造。
亚马逊就是一个可供参照的例子:很长一段时间市场都把它当成零售企业来定价,薄利、估值偏低。AWS云计算业务利润率高、客户黏性强,只是早期营收占比小,隐藏在财报中,没有被单独计价。等到AWS利润在总利润里权重显著提升之后,股价才迎来一轮系统性重估。
简单而言,业务多元的复杂企业,市场估值往往滞后于真实的业务变化。
宁德时代未必会复刻亚马逊的故事,但背后的估值逻辑相通:当一家企业的收入结构、核心壁垒已经发生改变,市场却还在用老一套标尺评估它。
当然,技术授权的规模化落地仍有不少不确定性,海外监管、专利博弈、客户信任都需要持续验证。护城河的重构不是一蹴而就的叙事,需要连续多个财报周期的业绩去兑现,但行业竞争的底层逻辑已经悄然转换。这种转变本身,值得关注。
(本文不构成任何投资建议,信息披露内容以公司公告为准。投资者据此操作,风险自担。)
编辑|蒙锦涛
