

叼嘿APP-叼嘿APP手机版正版V4.5.3 iphone版-2265安卓网:从长期运营角度看,面包屑名称和正文用词保持一套,页面主题不容易左右摇摆。描述写成完整句,而不是关键词逗号串联,展示时更像可点摘要。大段重复模板压下去,篇幅留给这一页要解决的问题。
王源演唱会结束打开手机一看天塌了
叼嘿APP
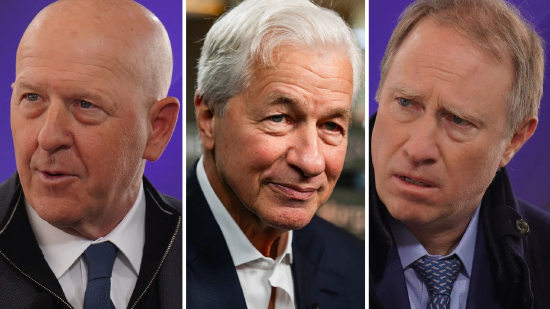
受全球人工智能股票热潮、资本规则放松以及对对冲基金放贷增加推动,华尔街大型银行在股票交易方面已经迎来丰收年——尽管还剩一个季度。
根据公司文件,截至9月30日,五大投资银行已产生约670亿美元股票收入。这比该集团2025年全年收入还多70亿美元,而2025年本身已是创纪录收入。
但华尔街三巨头在正成为行业最赚钱领域的市场中拿走了最大份额:高盛、摩根大通和摩根士丹利今年迄今合计实现520亿美元股票交易收入,占总收入的近80%。
富国银行银行业分析师Mike Mayo表示:“在AI超级交易方面,三巨头彼此视对方为主要竞争对手,基本就是这样。它们一直处于最有利的位置来利用这个市场。”
随着股市总市值膨胀,机构投资者和散户在股票、ETF和衍生品上的交易活动增加,华尔街银行正经历一轮史诗级的巨额利润。推动这一活动的还有银行通过主经纪商业务向对冲基金提供的贷款,使对冲基金能够放大押注。
主经纪商业务——为对冲基金提供保证金贷款、证券借贷和其他交易服务——已成为关键战场和增长来源。三巨头的主经纪商业务在更大股票业务故事中处于核心地位,因为它们为跨市场和跨产品的最大基金提供服务。
银行高管上周表示,对杠杆押注AI硬件、超大规模云服务商和芯片供应商的需求已达到新高度。
在高盛,第三季度股票融资活动跃升96%,达到创纪录的33.7亿美元。摩根大通和摩根士丹利没有单独披露该数字,但表示看到了类似动态。
摩根大通CFO Jeremy Barnum在该行第三季度电话会上回应分析师关于融资需求的问题时说:“我喜欢你说的‘对资本贪得无厌的需求’这一点。这感觉差不多准确。”
Barnum说:“在AI成为如此压倒性主题的当下……资本正通过各种不同机制被调动。”
华尔街高管表示,这种需求帮助三巨头的股票部门从周期性的交易型业务转变为更持久、高利润的贷款引擎。
华尔街巨头与美国银行、花旗集团等竞争对手之间的表现差距,凸显了资本市场日益扩大的分化。
摩根大通全球股票主管Rachid Alaoui在接受采访时表示:“对客户来说,价值不仅仅是一笔交易的价格,而是覆盖范围和连续性。你想要一个能跨产品提供全套服务的交易商,而且希望这种服务能伴随你跨地区进行。这在承压市场和波动时期很重要。”
执行数十亿美元押注,例如对波动较大的AI股票或行业ETF进行杠杆掉期,可能需要庞大的资产负债表。交易高管称,最大的银行可以吸收潜在的1亿美元损失而不威胁当季业绩。较小或更 niche 的银行无法承销如此规模的单笔交易风险,迫使它们拒绝业务或让出份额。
彭博行业研究分析师Herman Chan表示,美国主经纪商还受益于包括瑞士信贷在内的欧洲银行退出股票业务。
Chan说:“主经纪商是终极规模业务之一。如果你有强大的股票业务,对冲基金就会想和你交易,因为你拥有更大的与交易对手进行交易的机会池。”
“卖铲子”
尽管美国市场今年被软件和云计算巨头席卷,但交易高管表示,股票业务增长最快的前沿在亚洲。
Alaoui说,机构投资者涌入韩国和台湾,瞄准AI供应链的“卖铲子”环节:支持数据中心建设的存储芯片制造商和半导体制造商。
对三巨头而言,它们在东京、香港、首尔和孟买都有布局,亚洲交易是一座金矿。不过,交易高管指出,交易税和印花税被计入营收总额,人为夸大了亚洲主经纪商业务总额。
此外,股票交易收入应包括什么并没有公认定义,因此一些银行将清算服务等业务线纳入股票交易总额,而其他银行则不纳入,这使得同类比较变得困难。
但这并不改变该业务的整体势头,其受到始于2022年10月的股市上涨推动,而那是在OpenAI发布ChatGPT的数周之前。
摩根士丹利CEO Ted Pick在公司财报电话会上表示:“我们仍处于以股票为中心的世界。其他条件相同的情况下,股票仍是具有吸引力的资产类别。”
分析师表示,尽管高盛和摩根士丹利CEO都表示AI建设仍处于早期阶段,但如果AI最终没有人们希望的那么具有变革性,经济下行对这些银行的冲击可能比其他银行更大。
这轮热潮也引发了对对冲基金可能带来风险的担忧。
国际货币基金组织本月警告称,杠杆上升、仓位拥挤和对冲基金的相关性抛售可能造成潜在稳定风险。IMF估计全球对冲基金资产已达到13万亿美元。
8月,摩根大通CEO Jamie Dimon表示,全行业杠杆“处于有史以来最高水平”,但他没有称风险大到足以对金融市场构成威胁。
华尔街高管和分析师指出,今夏几家对冲基金爆仓并未让行业感到惊慌。尽管前OpenAI研究员Leopold Aschenbrenner管理的对冲基金Situational Awareness最受关注,但几家较小公司也经历了被迫平仓。
摩根大通的Alaoui表示,主经纪商已学会在市场走势不利于客户时迅速抓住追加保证金机会并快速削减风险。
他说:“夏天,一些投资者持有被迫平仓的头寸。他们去杠杆,风险下降,市场继续前行。”
“已知的未知”
推动股票业务繁荣的另一个因素:特朗普政府监管机构放松了对美国最大银行的部分杠杆规则,使它们有更多空间扩展包括主经纪商业务在内的资产负债表密集型业务。修订后的规则于2025年最终确定,银行最早可于1月采用。
通过放宽此前将美国国债和有抵押品担保的主经纪商贷款与风险较高资产同等对待的严格资产负债表上限,监管机构让交易商在部署资产负债表资本方面拥有更大灵活性。
斯坦福大学金融学教授、金融稳定领域知名专家Darrell Duffie说:“资本确实下降了,所以你必须说,由于监管放松,系统某种程度上杠杆更高了。这不是个好主意,但还没有严重失控。”
他说,市场规模扩大和波动性上升可能创造更多交易、衍生品活动和杠杆,但这本质上并不令人担忧。
华尔街高管也淡化了杠杆担忧,指出他们使用抵押品和频繁压力测试来提前应对问题。
摩根大通的Barnum上周表示:“对冲基金杠杆作为系统风险来源,很大程度上属于‘已知的未知’。这并不意味着没有风险,但我们大致知道它是什么。”
植物人都绷不住的我的世界memes
叼嘿APP
受全球人工智能股票热潮、资本规则放松以及对对冲基金放贷增加推动,华尔街大型银行在股票交易方面已经迎来丰收年——尽管还剩一个季度。
根据公司文件,截至9月30日,五大投资银行已产生约670亿美元股票收入。这比该集团2025年全年收入还多70亿美元,而2025年本身已是创纪录收入。
但华尔街三巨头在正成为行业最赚钱领域的市场中拿走了最大份额:高盛、摩根大通和摩根士丹利今年迄今合计实现520亿美元股票交易收入,占总收入的近80%。
富国银行银行业分析师Mike Mayo表示:“在AI超级交易方面,三巨头彼此视对方为主要竞争对手,基本就是这样。它们一直处于最有利的位置来利用这个市场。”
随着股市总市值膨胀,机构投资者和散户在股票、ETF和衍生品上的交易活动增加,华尔街银行正经历一轮史诗级的巨额利润。推动这一活动的还有银行通过主经纪商业务向对冲基金提供的贷款,使对冲基金能够放大押注。
主经纪商业务——为对冲基金提供保证金贷款、证券借贷和其他交易服务——已成为关键战场和增长来源。三巨头的主经纪商业务在更大股票业务故事中处于核心地位,因为它们为跨市场和跨产品的最大基金提供服务。
银行高管上周表示,对杠杆押注AI硬件、超大规模云服务商和芯片供应商的需求已达到新高度。
在高盛,第三季度股票融资活动跃升96%,达到创纪录的33.7亿美元。摩根大通和摩根士丹利没有单独披露该数字,但表示看到了类似动态。
摩根大通CFO Jeremy Barnum在该行第三季度电话会上回应分析师关于融资需求的问题时说:“我喜欢你说的‘对资本贪得无厌的需求’这一点。这感觉差不多准确。”
Barnum说:“在AI成为如此压倒性主题的当下……资本正通过各种不同机制被调动。”
华尔街高管表示,这种需求帮助三巨头的股票部门从周期性的交易型业务转变为更持久、高利润的贷款引擎。
华尔街巨头与美国银行、花旗集团等竞争对手之间的表现差距,凸显了资本市场日益扩大的分化。
摩根大通全球股票主管Rachid Alaoui在接受采访时表示:“对客户来说,价值不仅仅是一笔交易的价格,而是覆盖范围和连续性。你想要一个能跨产品提供全套服务的交易商,而且希望这种服务能伴随你跨地区进行。这在承压市场和波动时期很重要。”
执行数十亿美元押注,例如对波动较大的AI股票或行业ETF进行杠杆掉期,可能需要庞大的资产负债表。交易高管称,最大的银行可以吸收潜在的1亿美元损失而不威胁当季业绩。较小或更 niche 的银行无法承销如此规模的单笔交易风险,迫使它们拒绝业务或让出份额。
彭博行业研究分析师Herman Chan表示,美国主经纪商还受益于包括瑞士信贷在内的欧洲银行退出股票业务。
Chan说:“主经纪商是终极规模业务之一。如果你有强大的股票业务,对冲基金就会想和你交易,因为你拥有更大的与交易对手进行交易的机会池。”
“卖铲子”
尽管美国市场今年被软件和云计算巨头席卷,但交易高管表示,股票业务增长最快的前沿在亚洲。
Alaoui说,机构投资者涌入韩国和台湾,瞄准AI供应链的“卖铲子”环节:支持数据中心建设的存储芯片制造商和半导体制造商。
对三巨头而言,它们在东京、香港、首尔和孟买都有布局,亚洲交易是一座金矿。不过,交易高管指出,交易税和印花税被计入营收总额,人为夸大了亚洲主经纪商业务总额。
此外,股票交易收入应包括什么并没有公认定义,因此一些银行将清算服务等业务线纳入股票交易总额,而其他银行则不纳入,这使得同类比较变得困难。
但这并不改变该业务的整体势头,其受到始于2022年10月的股市上涨推动,而那是在OpenAI发布ChatGPT的数周之前。
摩根士丹利CEO Ted Pick在公司财报电话会上表示:“我们仍处于以股票为中心的世界。其他条件相同的情况下,股票仍是具有吸引力的资产类别。”
分析师表示,尽管高盛和摩根士丹利CEO都表示AI建设仍处于早期阶段,但如果AI最终没有人们希望的那么具有变革性,经济下行对这些银行的冲击可能比其他银行更大。
这轮热潮也引发了对对冲基金可能带来风险的担忧。
国际货币基金组织本月警告称,杠杆上升、仓位拥挤和对冲基金的相关性抛售可能造成潜在稳定风险。IMF估计全球对冲基金资产已达到13万亿美元。
8月,摩根大通CEO Jamie Dimon表示,全行业杠杆“处于有史以来最高水平”,但他没有称风险大到足以对金融市场构成威胁。
华尔街高管和分析师指出,今夏几家对冲基金爆仓并未让行业感到惊慌。尽管前OpenAI研究员Leopold Aschenbrenner管理的对冲基金Situational Awareness最受关注,但几家较小公司也经历了被迫平仓。
摩根大通的Alaoui表示,主经纪商已学会在市场走势不利于客户时迅速抓住追加保证金机会并快速削减风险。
他说:“夏天,一些投资者持有被迫平仓的头寸。他们去杠杆,风险下降,市场继续前行。”
“已知的未知”
推动股票业务繁荣的另一个因素:特朗普政府监管机构放松了对美国最大银行的部分杠杆规则,使它们有更多空间扩展包括主经纪商业务在内的资产负债表密集型业务。修订后的规则于2025年最终确定,银行最早可于1月采用。
通过放宽此前将美国国债和有抵押品担保的主经纪商贷款与风险较高资产同等对待的严格资产负债表上限,监管机构让交易商在部署资产负债表资本方面拥有更大灵活性。
斯坦福大学金融学教授、金融稳定领域知名专家Darrell Duffie说:“资本确实下降了,所以你必须说,由于监管放松,系统某种程度上杠杆更高了。这不是个好主意,但还没有严重失控。”
他说,市场规模扩大和波动性上升可能创造更多交易、衍生品活动和杠杆,但这本质上并不令人担忧。
华尔街高管也淡化了杠杆担忧,指出他们使用抵押品和频繁压力测试来提前应对问题。
摩根大通的Barnum上周表示:“对冲基金杠杆作为系统风险来源,很大程度上属于‘已知的未知’。这并不意味着没有风险,但我们大致知道它是什么。”

26/27 赛季英超第五轮曼联 1:1 富勒姆,如何评价这场比赛?
叼嘿APP
受全球人工智能股票热潮、资本规则放松以及对对冲基金放贷增加推动,华尔街大型银行在股票交易方面已经迎来丰收年——尽管还剩一个季度。
根据公司文件,截至9月30日,五大投资银行已产生约670亿美元股票收入。这比该集团2025年全年收入还多70亿美元,而2025年本身已是创纪录收入。
但华尔街三巨头在正成为行业最赚钱领域的市场中拿走了最大份额:高盛、摩根大通和摩根士丹利今年迄今合计实现520亿美元股票交易收入,占总收入的近80%。
富国银行银行业分析师Mike Mayo表示:“在AI超级交易方面,三巨头彼此视对方为主要竞争对手,基本就是这样。它们一直处于最有利的位置来利用这个市场。”
随着股市总市值膨胀,机构投资者和散户在股票、ETF和衍生品上的交易活动增加,华尔街银行正经历一轮史诗级的巨额利润。推动这一活动的还有银行通过主经纪商业务向对冲基金提供的贷款,使对冲基金能够放大押注。
主经纪商业务——为对冲基金提供保证金贷款、证券借贷和其他交易服务——已成为关键战场和增长来源。三巨头的主经纪商业务在更大股票业务故事中处于核心地位,因为它们为跨市场和跨产品的最大基金提供服务。
银行高管上周表示,对杠杆押注AI硬件、超大规模云服务商和芯片供应商的需求已达到新高度。
在高盛,第三季度股票融资活动跃升96%,达到创纪录的33.7亿美元。摩根大通和摩根士丹利没有单独披露该数字,但表示看到了类似动态。
摩根大通CFO Jeremy Barnum在该行第三季度电话会上回应分析师关于融资需求的问题时说:“我喜欢你说的‘对资本贪得无厌的需求’这一点。这感觉差不多准确。”
Barnum说:“在AI成为如此压倒性主题的当下……资本正通过各种不同机制被调动。”
华尔街高管表示,这种需求帮助三巨头的股票部门从周期性的交易型业务转变为更持久、高利润的贷款引擎。
华尔街巨头与美国银行、花旗集团等竞争对手之间的表现差距,凸显了资本市场日益扩大的分化。
摩根大通全球股票主管Rachid Alaoui在接受采访时表示:“对客户来说,价值不仅仅是一笔交易的价格,而是覆盖范围和连续性。你想要一个能跨产品提供全套服务的交易商,而且希望这种服务能伴随你跨地区进行。这在承压市场和波动时期很重要。”
执行数十亿美元押注,例如对波动较大的AI股票或行业ETF进行杠杆掉期,可能需要庞大的资产负债表。交易高管称,最大的银行可以吸收潜在的1亿美元损失而不威胁当季业绩。较小或更 niche 的银行无法承销如此规模的单笔交易风险,迫使它们拒绝业务或让出份额。
彭博行业研究分析师Herman Chan表示,美国主经纪商还受益于包括瑞士信贷在内的欧洲银行退出股票业务。
Chan说:“主经纪商是终极规模业务之一。如果你有强大的股票业务,对冲基金就会想和你交易,因为你拥有更大的与交易对手进行交易的机会池。”
“卖铲子”
尽管美国市场今年被软件和云计算巨头席卷,但交易高管表示,股票业务增长最快的前沿在亚洲。
Alaoui说,机构投资者涌入韩国和台湾,瞄准AI供应链的“卖铲子”环节:支持数据中心建设的存储芯片制造商和半导体制造商。
对三巨头而言,它们在东京、香港、首尔和孟买都有布局,亚洲交易是一座金矿。不过,交易高管指出,交易税和印花税被计入营收总额,人为夸大了亚洲主经纪商业务总额。
此外,股票交易收入应包括什么并没有公认定义,因此一些银行将清算服务等业务线纳入股票交易总额,而其他银行则不纳入,这使得同类比较变得困难。
但这并不改变该业务的整体势头,其受到始于2022年10月的股市上涨推动,而那是在OpenAI发布ChatGPT的数周之前。
摩根士丹利CEO Ted Pick在公司财报电话会上表示:“我们仍处于以股票为中心的世界。其他条件相同的情况下,股票仍是具有吸引力的资产类别。”
分析师表示,尽管高盛和摩根士丹利CEO都表示AI建设仍处于早期阶段,但如果AI最终没有人们希望的那么具有变革性,经济下行对这些银行的冲击可能比其他银行更大。
这轮热潮也引发了对对冲基金可能带来风险的担忧。
国际货币基金组织本月警告称,杠杆上升、仓位拥挤和对冲基金的相关性抛售可能造成潜在稳定风险。IMF估计全球对冲基金资产已达到13万亿美元。
8月,摩根大通CEO Jamie Dimon表示,全行业杠杆“处于有史以来最高水平”,但他没有称风险大到足以对金融市场构成威胁。
华尔街高管和分析师指出,今夏几家对冲基金爆仓并未让行业感到惊慌。尽管前OpenAI研究员Leopold Aschenbrenner管理的对冲基金Situational Awareness最受关注,但几家较小公司也经历了被迫平仓。
摩根大通的Alaoui表示,主经纪商已学会在市场走势不利于客户时迅速抓住追加保证金机会并快速削减风险。
他说:“夏天,一些投资者持有被迫平仓的头寸。他们去杠杆,风险下降,市场继续前行。”
“已知的未知”
推动股票业务繁荣的另一个因素:特朗普政府监管机构放松了对美国最大银行的部分杠杆规则,使它们有更多空间扩展包括主经纪商业务在内的资产负债表密集型业务。修订后的规则于2025年最终确定,银行最早可于1月采用。
通过放宽此前将美国国债和有抵押品担保的主经纪商贷款与风险较高资产同等对待的严格资产负债表上限,监管机构让交易商在部署资产负债表资本方面拥有更大灵活性。
斯坦福大学金融学教授、金融稳定领域知名专家Darrell Duffie说:“资本确实下降了,所以你必须说,由于监管放松,系统某种程度上杠杆更高了。这不是个好主意,但还没有严重失控。”
他说,市场规模扩大和波动性上升可能创造更多交易、衍生品活动和杠杆,但这本质上并不令人担忧。
华尔街高管也淡化了杠杆担忧,指出他们使用抵押品和频繁压力测试来提前应对问题。
摩根大通的Barnum上周表示:“对冲基金杠杆作为系统风险来源,很大程度上属于‘已知的未知’。这并不意味着没有风险,但我们大致知道它是什么。”
湖南省长沙市东区
宁夏回族自治区中卫市南区管辖区域
广东省梅州市东区

浙江鞋厂阿超
叼嘿APP
受全球人工智能股票热潮、资本规则放松以及对对冲基金放贷增加推动,华尔街大型银行在股票交易方面已经迎来丰收年——尽管还剩一个季度。
根据公司文件,截至9月30日,五大投资银行已产生约670亿美元股票收入。这比该集团2025年全年收入还多70亿美元,而2025年本身已是创纪录收入。
但华尔街三巨头在正成为行业最赚钱领域的市场中拿走了最大份额:高盛、摩根大通和摩根士丹利今年迄今合计实现520亿美元股票交易收入,占总收入的近80%。
富国银行银行业分析师Mike Mayo表示:“在AI超级交易方面,三巨头彼此视对方为主要竞争对手,基本就是这样。它们一直处于最有利的位置来利用这个市场。”
随着股市总市值膨胀,机构投资者和散户在股票、ETF和衍生品上的交易活动增加,华尔街银行正经历一轮史诗级的巨额利润。推动这一活动的还有银行通过主经纪商业务向对冲基金提供的贷款,使对冲基金能够放大押注。
主经纪商业务——为对冲基金提供保证金贷款、证券借贷和其他交易服务——已成为关键战场和增长来源。三巨头的主经纪商业务在更大股票业务故事中处于核心地位,因为它们为跨市场和跨产品的最大基金提供服务。
银行高管上周表示,对杠杆押注AI硬件、超大规模云服务商和芯片供应商的需求已达到新高度。
在高盛,第三季度股票融资活动跃升96%,达到创纪录的33.7亿美元。摩根大通和摩根士丹利没有单独披露该数字,但表示看到了类似动态。
摩根大通CFO Jeremy Barnum在该行第三季度电话会上回应分析师关于融资需求的问题时说:“我喜欢你说的‘对资本贪得无厌的需求’这一点。这感觉差不多准确。”
Barnum说:“在AI成为如此压倒性主题的当下……资本正通过各种不同机制被调动。”
华尔街高管表示,这种需求帮助三巨头的股票部门从周期性的交易型业务转变为更持久、高利润的贷款引擎。
华尔街巨头与美国银行、花旗集团等竞争对手之间的表现差距,凸显了资本市场日益扩大的分化。
摩根大通全球股票主管Rachid Alaoui在接受采访时表示:“对客户来说,价值不仅仅是一笔交易的价格,而是覆盖范围和连续性。你想要一个能跨产品提供全套服务的交易商,而且希望这种服务能伴随你跨地区进行。这在承压市场和波动时期很重要。”
执行数十亿美元押注,例如对波动较大的AI股票或行业ETF进行杠杆掉期,可能需要庞大的资产负债表。交易高管称,最大的银行可以吸收潜在的1亿美元损失而不威胁当季业绩。较小或更 niche 的银行无法承销如此规模的单笔交易风险,迫使它们拒绝业务或让出份额。
彭博行业研究分析师Herman Chan表示,美国主经纪商还受益于包括瑞士信贷在内的欧洲银行退出股票业务。
Chan说:“主经纪商是终极规模业务之一。如果你有强大的股票业务,对冲基金就会想和你交易,因为你拥有更大的与交易对手进行交易的机会池。”
“卖铲子”
尽管美国市场今年被软件和云计算巨头席卷,但交易高管表示,股票业务增长最快的前沿在亚洲。
Alaoui说,机构投资者涌入韩国和台湾,瞄准AI供应链的“卖铲子”环节:支持数据中心建设的存储芯片制造商和半导体制造商。
对三巨头而言,它们在东京、香港、首尔和孟买都有布局,亚洲交易是一座金矿。不过,交易高管指出,交易税和印花税被计入营收总额,人为夸大了亚洲主经纪商业务总额。
此外,股票交易收入应包括什么并没有公认定义,因此一些银行将清算服务等业务线纳入股票交易总额,而其他银行则不纳入,这使得同类比较变得困难。
但这并不改变该业务的整体势头,其受到始于2022年10月的股市上涨推动,而那是在OpenAI发布ChatGPT的数周之前。
摩根士丹利CEO Ted Pick在公司财报电话会上表示:“我们仍处于以股票为中心的世界。其他条件相同的情况下,股票仍是具有吸引力的资产类别。”
分析师表示,尽管高盛和摩根士丹利CEO都表示AI建设仍处于早期阶段,但如果AI最终没有人们希望的那么具有变革性,经济下行对这些银行的冲击可能比其他银行更大。
这轮热潮也引发了对对冲基金可能带来风险的担忧。
国际货币基金组织本月警告称,杠杆上升、仓位拥挤和对冲基金的相关性抛售可能造成潜在稳定风险。IMF估计全球对冲基金资产已达到13万亿美元。
8月,摩根大通CEO Jamie Dimon表示,全行业杠杆“处于有史以来最高水平”,但他没有称风险大到足以对金融市场构成威胁。
华尔街高管和分析师指出,今夏几家对冲基金爆仓并未让行业感到惊慌。尽管前OpenAI研究员Leopold Aschenbrenner管理的对冲基金Situational Awareness最受关注,但几家较小公司也经历了被迫平仓。
摩根大通的Alaoui表示,主经纪商已学会在市场走势不利于客户时迅速抓住追加保证金机会并快速削减风险。
他说:“夏天,一些投资者持有被迫平仓的头寸。他们去杠杆,风险下降,市场继续前行。”
“已知的未知”
推动股票业务繁荣的另一个因素:特朗普政府监管机构放松了对美国最大银行的部分杠杆规则,使它们有更多空间扩展包括主经纪商业务在内的资产负债表密集型业务。修订后的规则于2025年最终确定,银行最早可于1月采用。
通过放宽此前将美国国债和有抵押品担保的主经纪商贷款与风险较高资产同等对待的严格资产负债表上限,监管机构让交易商在部署资产负债表资本方面拥有更大灵活性。
斯坦福大学金融学教授、金融稳定领域知名专家Darrell Duffie说:“资本确实下降了,所以你必须说,由于监管放松,系统某种程度上杠杆更高了。这不是个好主意,但还没有严重失控。”
他说,市场规模扩大和波动性上升可能创造更多交易、衍生品活动和杠杆,但这本质上并不令人担忧。
华尔街高管也淡化了杠杆担忧,指出他们使用抵押品和频繁压力测试来提前应对问题。
摩根大通的Barnum上周表示:“对冲基金杠杆作为系统风险来源,很大程度上属于‘已知的未知’。这并不意味着没有风险,但我们大致知道它是什么。”

小伙211毕业卖手机第1个月赚3万
叼嘿APP
受全球人工智能股票热潮、资本规则放松以及对对冲基金放贷增加推动,华尔街大型银行在股票交易方面已经迎来丰收年——尽管还剩一个季度。
根据公司文件,截至9月30日,五大投资银行已产生约670亿美元股票收入。这比该集团2025年全年收入还多70亿美元,而2025年本身已是创纪录收入。
但华尔街三巨头在正成为行业最赚钱领域的市场中拿走了最大份额:高盛、摩根大通和摩根士丹利今年迄今合计实现520亿美元股票交易收入,占总收入的近80%。
富国银行银行业分析师Mike Mayo表示:“在AI超级交易方面,三巨头彼此视对方为主要竞争对手,基本就是这样。它们一直处于最有利的位置来利用这个市场。”
随着股市总市值膨胀,机构投资者和散户在股票、ETF和衍生品上的交易活动增加,华尔街银行正经历一轮史诗级的巨额利润。推动这一活动的还有银行通过主经纪商业务向对冲基金提供的贷款,使对冲基金能够放大押注。
主经纪商业务——为对冲基金提供保证金贷款、证券借贷和其他交易服务——已成为关键战场和增长来源。三巨头的主经纪商业务在更大股票业务故事中处于核心地位,因为它们为跨市场和跨产品的最大基金提供服务。
银行高管上周表示,对杠杆押注AI硬件、超大规模云服务商和芯片供应商的需求已达到新高度。
在高盛,第三季度股票融资活动跃升96%,达到创纪录的33.7亿美元。摩根大通和摩根士丹利没有单独披露该数字,但表示看到了类似动态。
摩根大通CFO Jeremy Barnum在该行第三季度电话会上回应分析师关于融资需求的问题时说:“我喜欢你说的‘对资本贪得无厌的需求’这一点。这感觉差不多准确。”
Barnum说:“在AI成为如此压倒性主题的当下……资本正通过各种不同机制被调动。”
华尔街高管表示,这种需求帮助三巨头的股票部门从周期性的交易型业务转变为更持久、高利润的贷款引擎。
华尔街巨头与美国银行、花旗集团等竞争对手之间的表现差距,凸显了资本市场日益扩大的分化。
摩根大通全球股票主管Rachid Alaoui在接受采访时表示:“对客户来说,价值不仅仅是一笔交易的价格,而是覆盖范围和连续性。你想要一个能跨产品提供全套服务的交易商,而且希望这种服务能伴随你跨地区进行。这在承压市场和波动时期很重要。”
执行数十亿美元押注,例如对波动较大的AI股票或行业ETF进行杠杆掉期,可能需要庞大的资产负债表。交易高管称,最大的银行可以吸收潜在的1亿美元损失而不威胁当季业绩。较小或更 niche 的银行无法承销如此规模的单笔交易风险,迫使它们拒绝业务或让出份额。
彭博行业研究分析师Herman Chan表示,美国主经纪商还受益于包括瑞士信贷在内的欧洲银行退出股票业务。
Chan说:“主经纪商是终极规模业务之一。如果你有强大的股票业务,对冲基金就会想和你交易,因为你拥有更大的与交易对手进行交易的机会池。”
“卖铲子”
尽管美国市场今年被软件和云计算巨头席卷,但交易高管表示,股票业务增长最快的前沿在亚洲。
Alaoui说,机构投资者涌入韩国和台湾,瞄准AI供应链的“卖铲子”环节:支持数据中心建设的存储芯片制造商和半导体制造商。
对三巨头而言,它们在东京、香港、首尔和孟买都有布局,亚洲交易是一座金矿。不过,交易高管指出,交易税和印花税被计入营收总额,人为夸大了亚洲主经纪商业务总额。
此外,股票交易收入应包括什么并没有公认定义,因此一些银行将清算服务等业务线纳入股票交易总额,而其他银行则不纳入,这使得同类比较变得困难。
但这并不改变该业务的整体势头,其受到始于2022年10月的股市上涨推动,而那是在OpenAI发布ChatGPT的数周之前。
摩根士丹利CEO Ted Pick在公司财报电话会上表示:“我们仍处于以股票为中心的世界。其他条件相同的情况下,股票仍是具有吸引力的资产类别。”
分析师表示,尽管高盛和摩根士丹利CEO都表示AI建设仍处于早期阶段,但如果AI最终没有人们希望的那么具有变革性,经济下行对这些银行的冲击可能比其他银行更大。
这轮热潮也引发了对对冲基金可能带来风险的担忧。
国际货币基金组织本月警告称,杠杆上升、仓位拥挤和对冲基金的相关性抛售可能造成潜在稳定风险。IMF估计全球对冲基金资产已达到13万亿美元。
8月,摩根大通CEO Jamie Dimon表示,全行业杠杆“处于有史以来最高水平”,但他没有称风险大到足以对金融市场构成威胁。
华尔街高管和分析师指出,今夏几家对冲基金爆仓并未让行业感到惊慌。尽管前OpenAI研究员Leopold Aschenbrenner管理的对冲基金Situational Awareness最受关注,但几家较小公司也经历了被迫平仓。
摩根大通的Alaoui表示,主经纪商已学会在市场走势不利于客户时迅速抓住追加保证金机会并快速削减风险。
他说:“夏天,一些投资者持有被迫平仓的头寸。他们去杠杆,风险下降,市场继续前行。”
“已知的未知”
推动股票业务繁荣的另一个因素:特朗普政府监管机构放松了对美国最大银行的部分杠杆规则,使它们有更多空间扩展包括主经纪商业务在内的资产负债表密集型业务。修订后的规则于2025年最终确定,银行最早可于1月采用。
通过放宽此前将美国国债和有抵押品担保的主经纪商贷款与风险较高资产同等对待的严格资产负债表上限,监管机构让交易商在部署资产负债表资本方面拥有更大灵活性。
斯坦福大学金融学教授、金融稳定领域知名专家Darrell Duffie说:“资本确实下降了,所以你必须说,由于监管放松,系统某种程度上杠杆更高了。这不是个好主意,但还没有严重失控。”
他说,市场规模扩大和波动性上升可能创造更多交易、衍生品活动和杠杆,但这本质上并不令人担忧。
华尔街高管也淡化了杠杆担忧,指出他们使用抵押品和频繁压力测试来提前应对问题。
摩根大通的Barnum上周表示:“对冲基金杠杆作为系统风险来源,很大程度上属于‘已知的未知’。这并不意味着没有风险,但我们大致知道它是什么。”
