

国产视频福利安装包下载-国产视频福利2026最新版V4.0.51 安卓版-2265安卓网:相关阅读应指向同主题其它正文,而不是全部送回首页。在日常更新节奏里,标题里少堆重复词,把位置留给真正能区分这一页的信息。大段重复模板压下去,篇幅留给这一页要解决的问题。
如何评价世界历史上的包税制度?
国产视频福利
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
核心要点
生活成本负担,是即将到来的中期选举核心议题。 经济学家与政治专家表示,并非所有家庭都感受到高通胀带来的财务压力。 经济学家称,老年人受通胀冲击更小。相比千禧一代等年轻群体,他们在房价、房贷、育儿支出等方面的敞口更低。
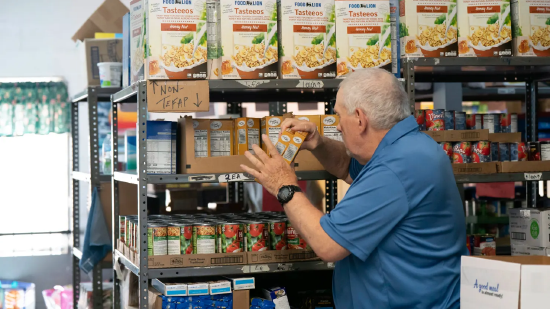 2026 年 6 月 30 日,北卡罗来纳州富奎‑瓦里纳,一名志愿者在富奎瓦里纳应急食品储藏室整理捐赠物资。
住房负担能力是即将到来的选举的一大核心议题。
但经济学家与政治专家指出,不同家庭承受的成本压力并不均等,这会影响 11 月选民的投票倾向。
专家表示,具体来看,美国老年群体面对生活成本危机时,抵御能力强于千禧一代等年轻家庭。
布鲁金斯学会高级研究员、治理研究主席威廉・加尔斯顿称:“生活成本问题是本次中期选举的核心议题,没有其他议题能与之相比。”
“哪类人群感受压力最小?老年人。”
为何老年人 “日子过得相对不错”
当然,这不代表 65 岁以上老年群体完全不受通胀影响。经济学家表示,和其他人一样,他们购买食品、汽油、电力等商品时同样要支付更高价格。
同时,也并非所有年轻家庭都面临沉重的生活压力。
但总体来看,经济学家解释:老年人大多自有住房,较少是首次购房者,因此受房贷利率飙升、房价上涨的冲击更小。他们通常开车里程更少、车辆使用年限更长,因此对高油价、推高车贷收益率的债券上行波动敏感度更低。
多数老年人也无需承担育儿开支,而育儿成本近年涨幅巨大。
另外,退休人员的重要收入来源 —— 社会保障金,会通过生活成本调整(COLA)对冲通胀。美国社会保障署周三公布了 2027 年社保福利上调幅度。
加尔斯顿说:“综合来看,尤其是 75 岁以上人群,相比美国其他群体,他们的处境还算不错。而压力最大的,是 30 至 45 岁的年轻家庭。”
年轻人更易心生失望
金融数据印证了这一分代差异。
穆迪首席经济学家马克・赞迪为 开展分析:从 2019 年 1 月至 2026 年 8 月,婴儿潮一代,以及更年长的沉默一代、最伟大一代,经历的消费价格涨幅最低。
赞迪采用美国劳工统计局数据,按不同世代构建加权消费者物价指数。
测算显示,老年群体在此期间累计物价涨幅约 31.5%。
与之对比,千禧一代的累计物价涨幅在所有群体中最高,达 33.3%,比老年群体高出近 2 个百分点;最年轻的成年群体 Z 世代涨幅为 32.7%,位列第二。
赞迪称:“年轻人面对的通胀压力明显高于老年人,数据体现得非常清晰。”
“年轻人承受最高通胀, arguably 最容易心生失望,因此投票参与度可能更高,这一趋势对民主党有利。”
路透 / 益普索上周发布的一项民调显示,78% 的美国人认为白宫要为物价上涨承担责任;其中包含 64% 共和党人、76% 独立选民、95% 民主党人。本次调查共访问 4506 名美国成年人,误差范围 ±1.5 个百分点。
加拿大皇家银行美国经济主管迈克尔・里德表示:“当民众感受到经济拮据时,会期待执政者拿出解决方案。部分选民会选择投票,寄希望于把在野党当作解决方案。”
库克政治报告的无党派选举分析预测,共和党有望保住众议院多数席位,参议院多数席位之争则悬念重重。
白宫发言人马修・米德尔顿通过邮件向 表示,特朗普总统为美国民众带来了实实在在的成果,包括签署大规模减税法案,为退休人员、拿小费和加班工资的劳动者减税等。
他写道,特朗普正在兑现承诺:抑制通胀、提振经济增长、创造就业,未来两年还会推出更多举措。
住房成本挤压年轻美国人
赞迪称,年轻人预算中住房支出占比更高,这也是不同世代生活负担分化的核心原因。
数据显示,住房的可负担性持续走低。美联储上周发布的消费者财务调查(SCF)显示:2025 年,30 年期固定利率房贷月供约占家庭收入中位数的 33%,创下历史新高,高于 2022 年的 26%。
美联储每三年发布一次 SCF 报告,报告指出,这 7 个百分点的涨幅主要来自利率上行,部分源于房价上涨。
房地美数据:10 月 15 日当周,30 年期固定房贷平均利率 7.4%,为 2023 年 11 月以来三年高点,高于去年同期约 6.3%。房地美数据显示,除疫情后特殊时期外,当前房贷利率处于 2000 年以来高位区间。
与此同时,房价涨幅大幅跑赢薪资增长。
无党派非营利研究机构皮尤研究中心数据:2019‑2024 年,经通胀调整后的房价中位数上涨 30%,从 26.96 万美元升至 35 万美元;而 40 岁以下户主家庭的经通胀调整家庭收入中位数仅上涨 9%,从 9.27 万美元升至 10.09 万美元。
皮尤研究称,上一次年轻人房价收入比达到当前水平,还是 2000 年代中期房地产泡沫时期。
育儿支出进一步加剧生活压力
布鲁金斯学会的加尔斯顿表示,育儿成本涨幅远高于整体通胀水平。
美国银行研究所 2025 年 10 月发布报告显示,育儿支出增速是美国整体通胀的 1.5 倍。
美国劳工部 2024 年数据显示,一个孩子的全日制托管费用,会占到家庭年收入中位数的 9%‑16%,部分地区育儿开销甚至超过房租。
加尔斯顿说,家庭可以通过消费替换抵御通胀,例如用鸡肉替代牛肉。但打算买房、需要托育的家庭,很难规避这类刚性支出。
年轻家庭财富缩水,老年家庭财富增长
美联储 SCF 报告显示,2022‑2025 年,最年轻家庭的财富大幅缩水,而老年家庭财富大幅上涨。
调查显示:35 岁以下户主家庭净资产中位数下降 23%,降至 3.3 万美元;75 岁及以上户主家庭净资产中位数上涨 37%,达到约 50.5 万美元。
2023 年以来股市上涨,主要由 AI 热潮驱动,而这类资产大多集中在老年家庭手中,助推老年群体财富增长。
美联储数据显示,高龄群体净资产增幅远超年轻世代,如今净资产规模已经接近甚至超过临近退休 / 刚退休家庭,这和前几轮调查结果截然不同。
加拿大皇家银行的里德表示,老年家庭可以依托财富增长支撑消费。
摩根大通研究所上月发布报告:越来越多美国人开始动用投资账户资金用于日常消费。报告分析超 2000 万份匿名大通银行支票账户后发现:2025 年,超过 37% 的高收入退休群体(65 岁以上、收入前 10%)从投资账户净提取资金用于消费,高于 2019 年的 24.5%;这类提款占退休人群总支出的 15%,高于 2019 年的 8%。
“从净资产来看,年轻世代处境明显变差。” 他说,“年轻家庭要么增加负债维持原有预算与生活水平,要么削减开支。整体来看,老年家庭暂时还不用做这种取舍。”
老年人拥有更完善的社会保障兜底
当然,经济学家也提到,老年人在医疗支出上占收入比重高于年轻人。
北卡罗来纳大学教堂山分校卫生政策与政治学教授乔纳森・奥伯兰德称:“老年人承受高昂的医疗与长期护理成本。联邦医疗保险 B 部分(覆盖门诊、医生诊疗)的保费近年大幅上涨。”
联邦医疗保险受托人年度报告预测,2027 年,联邦医疗保险 B 部分月保费将升至 209.5 美元,较 2026 年的 202.9 美元上涨超 3%。
大量在职人员依靠雇主医保,或是在《平价医疗法案》交易市场购买商业保险。
加尔斯顿认为,美国社会安全网整体向老年人倾斜,让他们在生活成本方面相比年轻群体拥有巨大优势。
除社保金随通胀上调之外,老年人如果需要长期护理,一旦资产耗尽,医疗补助计划(Medicaid)可以作为最后的兜底保障。
“这就是兜底安全网,不至于落到无家可归的地步。”

10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
核心要点
生活成本负担,是即将到来的中期选举核心议题。 经济学家与政治专家表示,并非所有家庭都感受到高通胀带来的财务压力。 经济学家称,老年人受通胀冲击更小。相比千禧一代等年轻群体,他们在房价、房贷、育儿支出等方面的敞口更低。
2026 年 6 月 30 日,北卡罗来纳州富奎‑瓦里纳,一名志愿者在富奎瓦里纳应急食品储藏室整理捐赠物资。 住房负担能力是即将到来的选举的一大核心议题。
但经济学家与政治专家指出,不同家庭承受的成本压力并不均等,这会影响 11 月选民的投票倾向。
专家表示,具体来看,美国老年群体面对生活成本危机时,抵御能力强于千禧一代等年轻家庭。
布鲁金斯学会高级研究员、治理研究主席威廉・加尔斯顿称:“生活成本问题是本次中期选举的核心议题,没有其他议题能与之相比。”
“哪类人群感受压力最小?老年人。”
为何老年人 “日子过得相对不错”
当然,这不代表 65 岁以上老年群体完全不受通胀影响。经济学家表示,和其他人一样,他们购买食品、汽油、电力等商品时同样要支付更高价格。
同时,也并非所有年轻家庭都面临沉重的生活压力。
但总体来看,经济学家解释:老年人大多自有住房,较少是首次购房者,因此受房贷利率飙升、房价上涨的冲击更小。他们通常开车里程更少、车辆使用年限更长,因此对高油价、推高车贷收益率的债券上行波动敏感度更低。
多数老年人也无需承担育儿开支,而育儿成本近年涨幅巨大。
另外,退休人员的重要收入来源 —— 社会保障金,会通过生活成本调整(COLA)对冲通胀。美国社会保障署周三公布了 2027 年社保福利上调幅度。
加尔斯顿说:“综合来看,尤其是 75 岁以上人群,相比美国其他群体,他们的处境还算不错。而压力最大的,是 30 至 45 岁的年轻家庭。”
年轻人更易心生失望
金融数据印证了这一分代差异。
穆迪首席经济学家马克・赞迪为 开展分析:从 2019 年 1 月至 2026 年 8 月,婴儿潮一代,以及更年长的沉默一代、最伟大一代,经历的消费价格涨幅最低。
赞迪采用美国劳工统计局数据,按不同世代构建加权消费者物价指数。
测算显示,老年群体在此期间累计物价涨幅约 31.5%。
与之对比,千禧一代的累计物价涨幅在所有群体中最高,达 33.3%,比老年群体高出近 2 个百分点;最年轻的成年群体 Z 世代涨幅为 32.7%,位列第二。
赞迪称:“年轻人面对的通胀压力明显高于老年人,数据体现得非常清晰。”
“年轻人承受最高通胀, arguably 最容易心生失望,因此投票参与度可能更高,这一趋势对民主党有利。”
路透 / 益普索上周发布的一项民调显示,78% 的美国人认为白宫要为物价上涨承担责任;其中包含 64% 共和党人、76% 独立选民、95% 民主党人。本次调查共访问 4506 名美国成年人,误差范围 ±1.5 个百分点。
加拿大皇家银行美国经济主管迈克尔・里德表示:“当民众感受到经济拮据时,会期待执政者拿出解决方案。部分选民会选择投票,寄希望于把在野党当作解决方案。”
库克政治报告的无党派选举分析预测,共和党有望保住众议院多数席位,参议院多数席位之争则悬念重重。
白宫发言人马修・米德尔顿通过邮件向 表示,特朗普总统为美国民众带来了实实在在的成果,包括签署大规模减税法案,为退休人员、拿小费和加班工资的劳动者减税等。
他写道,特朗普正在兑现承诺:抑制通胀、提振经济增长、创造就业,未来两年还会推出更多举措。
住房成本挤压年轻美国人
赞迪称,年轻人预算中住房支出占比更高,这也是不同世代生活负担分化的核心原因。
数据显示,住房的可负担性持续走低。美联储上周发布的消费者财务调查(SCF)显示:2025 年,30 年期固定利率房贷月供约占家庭收入中位数的 33%,创下历史新高,高于 2022 年的 26%。
美联储每三年发布一次 SCF 报告,报告指出,这 7 个百分点的涨幅主要来自利率上行,部分源于房价上涨。
房地美数据:10 月 15 日当周,30 年期固定房贷平均利率 7.4%,为 2023 年 11 月以来三年高点,高于去年同期约 6.3%。房地美数据显示,除疫情后特殊时期外,当前房贷利率处于 2000 年以来高位区间。
与此同时,房价涨幅大幅跑赢薪资增长。
无党派非营利研究机构皮尤研究中心数据:2019‑2024 年,经通胀调整后的房价中位数上涨 30%,从 26.96 万美元升至 35 万美元;而 40 岁以下户主家庭的经通胀调整家庭收入中位数仅上涨 9%,从 9.27 万美元升至 10.09 万美元。
皮尤研究称,上一次年轻人房价收入比达到当前水平,还是 2000 年代中期房地产泡沫时期。
育儿支出进一步加剧生活压力
布鲁金斯学会的加尔斯顿表示,育儿成本涨幅远高于整体通胀水平。
美国银行研究所 2025 年 10 月发布报告显示,育儿支出增速是美国整体通胀的 1.5 倍。
美国劳工部 2024 年数据显示,一个孩子的全日制托管费用,会占到家庭年收入中位数的 9%‑16%,部分地区育儿开销甚至超过房租。
加尔斯顿说,家庭可以通过消费替换抵御通胀,例如用鸡肉替代牛肉。但打算买房、需要托育的家庭,很难规避这类刚性支出。
年轻家庭财富缩水,老年家庭财富增长
美联储 SCF 报告显示,2022‑2025 年,最年轻家庭的财富大幅缩水,而老年家庭财富大幅上涨。
调查显示:35 岁以下户主家庭净资产中位数下降 23%,降至 3.3 万美元;75 岁及以上户主家庭净资产中位数上涨 37%,达到约 50.5 万美元。
2023 年以来股市上涨,主要由 AI 热潮驱动,而这类资产大多集中在老年家庭手中,助推老年群体财富增长。
美联储数据显示,高龄群体净资产增幅远超年轻世代,如今净资产规模已经接近甚至超过临近退休 / 刚退休家庭,这和前几轮调查结果截然不同。
加拿大皇家银行的里德表示,老年家庭可以依托财富增长支撑消费。
摩根大通研究所上月发布报告:越来越多美国人开始动用投资账户资金用于日常消费。报告分析超 2000 万份匿名大通银行支票账户后发现:2025 年,超过 37% 的高收入退休群体(65 岁以上、收入前 10%)从投资账户净提取资金用于消费,高于 2019 年的 24.5%;这类提款占退休人群总支出的 15%,高于 2019 年的 8%。
“从净资产来看,年轻世代处境明显变差。” 他说,“年轻家庭要么增加负债维持原有预算与生活水平,要么削减开支。整体来看,老年家庭暂时还不用做这种取舍。”
老年人拥有更完善的社会保障兜底
当然,经济学家也提到,老年人在医疗支出上占收入比重高于年轻人。
北卡罗来纳大学教堂山分校卫生政策与政治学教授乔纳森・奥伯兰德称:“老年人承受高昂的医疗与长期护理成本。联邦医疗保险 B 部分(覆盖门诊、医生诊疗)的保费近年大幅上涨。”
联邦医疗保险受托人年度报告预测,2027 年,联邦医疗保险 B 部分月保费将升至 209.5 美元,较 2026 年的 202.9 美元上涨超 3%。
大量在职人员依靠雇主医保,或是在《平价医疗法案》交易市场购买商业保险。
加尔斯顿认为,美国社会安全网整体向老年人倾斜,让他们在生活成本方面相比年轻群体拥有巨大优势。
除社保金随通胀上调之外,老年人如果需要长期护理,一旦资产耗尽,医疗补助计划(Medicaid)可以作为最后的兜底保障。
“这就是兜底安全网,不至于落到无家可归的地步。”
一人一句歌词送别刘欢
国产视频福利
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
核心要点
生活成本负担,是即将到来的中期选举核心议题。 经济学家与政治专家表示,并非所有家庭都感受到高通胀带来的财务压力。 经济学家称,老年人受通胀冲击更小。相比千禧一代等年轻群体,他们在房价、房贷、育儿支出等方面的敞口更低。
2026 年 6 月 30 日,北卡罗来纳州富奎‑瓦里纳,一名志愿者在富奎瓦里纳应急食品储藏室整理捐赠物资。 住房负担能力是即将到来的选举的一大核心议题。
但经济学家与政治专家指出,不同家庭承受的成本压力并不均等,这会影响 11 月选民的投票倾向。
专家表示,具体来看,美国老年群体面对生活成本危机时,抵御能力强于千禧一代等年轻家庭。
布鲁金斯学会高级研究员、治理研究主席威廉・加尔斯顿称:“生活成本问题是本次中期选举的核心议题,没有其他议题能与之相比。”
“哪类人群感受压力最小?老年人。”
为何老年人 “日子过得相对不错”
当然,这不代表 65 岁以上老年群体完全不受通胀影响。经济学家表示,和其他人一样,他们购买食品、汽油、电力等商品时同样要支付更高价格。
同时,也并非所有年轻家庭都面临沉重的生活压力。
但总体来看,经济学家解释:老年人大多自有住房,较少是首次购房者,因此受房贷利率飙升、房价上涨的冲击更小。他们通常开车里程更少、车辆使用年限更长,因此对高油价、推高车贷收益率的债券上行波动敏感度更低。
多数老年人也无需承担育儿开支,而育儿成本近年涨幅巨大。
另外,退休人员的重要收入来源 —— 社会保障金,会通过生活成本调整(COLA)对冲通胀。美国社会保障署周三公布了 2027 年社保福利上调幅度。
加尔斯顿说:“综合来看,尤其是 75 岁以上人群,相比美国其他群体,他们的处境还算不错。而压力最大的,是 30 至 45 岁的年轻家庭。”
年轻人更易心生失望
金融数据印证了这一分代差异。
穆迪首席经济学家马克・赞迪为 开展分析:从 2019 年 1 月至 2026 年 8 月,婴儿潮一代,以及更年长的沉默一代、最伟大一代,经历的消费价格涨幅最低。
赞迪采用美国劳工统计局数据,按不同世代构建加权消费者物价指数。
测算显示,老年群体在此期间累计物价涨幅约 31.5%。
与之对比,千禧一代的累计物价涨幅在所有群体中最高,达 33.3%,比老年群体高出近 2 个百分点;最年轻的成年群体 Z 世代涨幅为 32.7%,位列第二。
赞迪称:“年轻人面对的通胀压力明显高于老年人,数据体现得非常清晰。”
“年轻人承受最高通胀, arguably 最容易心生失望,因此投票参与度可能更高,这一趋势对民主党有利。”
路透 / 益普索上周发布的一项民调显示,78% 的美国人认为白宫要为物价上涨承担责任;其中包含 64% 共和党人、76% 独立选民、95% 民主党人。本次调查共访问 4506 名美国成年人,误差范围 ±1.5 个百分点。
加拿大皇家银行美国经济主管迈克尔・里德表示:“当民众感受到经济拮据时,会期待执政者拿出解决方案。部分选民会选择投票,寄希望于把在野党当作解决方案。”
库克政治报告的无党派选举分析预测,共和党有望保住众议院多数席位,参议院多数席位之争则悬念重重。
白宫发言人马修・米德尔顿通过邮件向 表示,特朗普总统为美国民众带来了实实在在的成果,包括签署大规模减税法案,为退休人员、拿小费和加班工资的劳动者减税等。
他写道,特朗普正在兑现承诺:抑制通胀、提振经济增长、创造就业,未来两年还会推出更多举措。
住房成本挤压年轻美国人
赞迪称,年轻人预算中住房支出占比更高,这也是不同世代生活负担分化的核心原因。
数据显示,住房的可负担性持续走低。美联储上周发布的消费者财务调查(SCF)显示:2025 年,30 年期固定利率房贷月供约占家庭收入中位数的 33%,创下历史新高,高于 2022 年的 26%。
美联储每三年发布一次 SCF 报告,报告指出,这 7 个百分点的涨幅主要来自利率上行,部分源于房价上涨。
房地美数据:10 月 15 日当周,30 年期固定房贷平均利率 7.4%,为 2023 年 11 月以来三年高点,高于去年同期约 6.3%。房地美数据显示,除疫情后特殊时期外,当前房贷利率处于 2000 年以来高位区间。
与此同时,房价涨幅大幅跑赢薪资增长。
无党派非营利研究机构皮尤研究中心数据:2019‑2024 年,经通胀调整后的房价中位数上涨 30%,从 26.96 万美元升至 35 万美元;而 40 岁以下户主家庭的经通胀调整家庭收入中位数仅上涨 9%,从 9.27 万美元升至 10.09 万美元。
皮尤研究称,上一次年轻人房价收入比达到当前水平,还是 2000 年代中期房地产泡沫时期。
育儿支出进一步加剧生活压力
布鲁金斯学会的加尔斯顿表示,育儿成本涨幅远高于整体通胀水平。
美国银行研究所 2025 年 10 月发布报告显示,育儿支出增速是美国整体通胀的 1.5 倍。
美国劳工部 2024 年数据显示,一个孩子的全日制托管费用,会占到家庭年收入中位数的 9%‑16%,部分地区育儿开销甚至超过房租。
加尔斯顿说,家庭可以通过消费替换抵御通胀,例如用鸡肉替代牛肉。但打算买房、需要托育的家庭,很难规避这类刚性支出。
年轻家庭财富缩水,老年家庭财富增长
美联储 SCF 报告显示,2022‑2025 年,最年轻家庭的财富大幅缩水,而老年家庭财富大幅上涨。
调查显示:35 岁以下户主家庭净资产中位数下降 23%,降至 3.3 万美元;75 岁及以上户主家庭净资产中位数上涨 37%,达到约 50.5 万美元。
2023 年以来股市上涨,主要由 AI 热潮驱动,而这类资产大多集中在老年家庭手中,助推老年群体财富增长。
美联储数据显示,高龄群体净资产增幅远超年轻世代,如今净资产规模已经接近甚至超过临近退休 / 刚退休家庭,这和前几轮调查结果截然不同。
加拿大皇家银行的里德表示,老年家庭可以依托财富增长支撑消费。
摩根大通研究所上月发布报告:越来越多美国人开始动用投资账户资金用于日常消费。报告分析超 2000 万份匿名大通银行支票账户后发现:2025 年,超过 37% 的高收入退休群体(65 岁以上、收入前 10%)从投资账户净提取资金用于消费,高于 2019 年的 24.5%;这类提款占退休人群总支出的 15%,高于 2019 年的 8%。
“从净资产来看,年轻世代处境明显变差。” 他说,“年轻家庭要么增加负债维持原有预算与生活水平,要么削减开支。整体来看,老年家庭暂时还不用做这种取舍。”
老年人拥有更完善的社会保障兜底
当然,经济学家也提到,老年人在医疗支出上占收入比重高于年轻人。
北卡罗来纳大学教堂山分校卫生政策与政治学教授乔纳森・奥伯兰德称:“老年人承受高昂的医疗与长期护理成本。联邦医疗保险 B 部分(覆盖门诊、医生诊疗)的保费近年大幅上涨。”
联邦医疗保险受托人年度报告预测,2027 年,联邦医疗保险 B 部分月保费将升至 209.5 美元,较 2026 年的 202.9 美元上涨超 3%。
大量在职人员依靠雇主医保,或是在《平价医疗法案》交易市场购买商业保险。
加尔斯顿认为,美国社会安全网整体向老年人倾斜,让他们在生活成本方面相比年轻群体拥有巨大优势。
除社保金随通胀上调之外,老年人如果需要长期护理,一旦资产耗尽,医疗补助计划(Medicaid)可以作为最后的兜底保障。
“这就是兜底安全网,不至于落到无家可归的地步。”

重庆2岁幼童18楼坠亡,事发时父亲外出遛狗将孩子独自留在家中
国产视频福利
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
核心要点
生活成本负担,是即将到来的中期选举核心议题。 经济学家与政治专家表示,并非所有家庭都感受到高通胀带来的财务压力。 经济学家称,老年人受通胀冲击更小。相比千禧一代等年轻群体,他们在房价、房贷、育儿支出等方面的敞口更低。
2026 年 6 月 30 日,北卡罗来纳州富奎‑瓦里纳,一名志愿者在富奎瓦里纳应急食品储藏室整理捐赠物资。 住房负担能力是即将到来的选举的一大核心议题。
但经济学家与政治专家指出,不同家庭承受的成本压力并不均等,这会影响 11 月选民的投票倾向。
专家表示,具体来看,美国老年群体面对生活成本危机时,抵御能力强于千禧一代等年轻家庭。
布鲁金斯学会高级研究员、治理研究主席威廉・加尔斯顿称:“生活成本问题是本次中期选举的核心议题,没有其他议题能与之相比。”
“哪类人群感受压力最小?老年人。”
为何老年人 “日子过得相对不错”
当然,这不代表 65 岁以上老年群体完全不受通胀影响。经济学家表示,和其他人一样,他们购买食品、汽油、电力等商品时同样要支付更高价格。
同时,也并非所有年轻家庭都面临沉重的生活压力。
但总体来看,经济学家解释:老年人大多自有住房,较少是首次购房者,因此受房贷利率飙升、房价上涨的冲击更小。他们通常开车里程更少、车辆使用年限更长,因此对高油价、推高车贷收益率的债券上行波动敏感度更低。
多数老年人也无需承担育儿开支,而育儿成本近年涨幅巨大。
另外,退休人员的重要收入来源 —— 社会保障金,会通过生活成本调整(COLA)对冲通胀。美国社会保障署周三公布了 2027 年社保福利上调幅度。
加尔斯顿说:“综合来看,尤其是 75 岁以上人群,相比美国其他群体,他们的处境还算不错。而压力最大的,是 30 至 45 岁的年轻家庭。”
年轻人更易心生失望
金融数据印证了这一分代差异。
穆迪首席经济学家马克・赞迪为 开展分析:从 2019 年 1 月至 2026 年 8 月,婴儿潮一代,以及更年长的沉默一代、最伟大一代,经历的消费价格涨幅最低。
赞迪采用美国劳工统计局数据,按不同世代构建加权消费者物价指数。
测算显示,老年群体在此期间累计物价涨幅约 31.5%。
与之对比,千禧一代的累计物价涨幅在所有群体中最高,达 33.3%,比老年群体高出近 2 个百分点;最年轻的成年群体 Z 世代涨幅为 32.7%,位列第二。
赞迪称:“年轻人面对的通胀压力明显高于老年人,数据体现得非常清晰。”
“年轻人承受最高通胀, arguably 最容易心生失望,因此投票参与度可能更高,这一趋势对民主党有利。”
路透 / 益普索上周发布的一项民调显示,78% 的美国人认为白宫要为物价上涨承担责任;其中包含 64% 共和党人、76% 独立选民、95% 民主党人。本次调查共访问 4506 名美国成年人,误差范围 ±1.5 个百分点。
加拿大皇家银行美国经济主管迈克尔・里德表示:“当民众感受到经济拮据时,会期待执政者拿出解决方案。部分选民会选择投票,寄希望于把在野党当作解决方案。”
库克政治报告的无党派选举分析预测,共和党有望保住众议院多数席位,参议院多数席位之争则悬念重重。
白宫发言人马修・米德尔顿通过邮件向 表示,特朗普总统为美国民众带来了实实在在的成果,包括签署大规模减税法案,为退休人员、拿小费和加班工资的劳动者减税等。
他写道,特朗普正在兑现承诺:抑制通胀、提振经济增长、创造就业,未来两年还会推出更多举措。
住房成本挤压年轻美国人
赞迪称,年轻人预算中住房支出占比更高,这也是不同世代生活负担分化的核心原因。
数据显示,住房的可负担性持续走低。美联储上周发布的消费者财务调查(SCF)显示:2025 年,30 年期固定利率房贷月供约占家庭收入中位数的 33%,创下历史新高,高于 2022 年的 26%。
美联储每三年发布一次 SCF 报告,报告指出,这 7 个百分点的涨幅主要来自利率上行,部分源于房价上涨。
房地美数据:10 月 15 日当周,30 年期固定房贷平均利率 7.4%,为 2023 年 11 月以来三年高点,高于去年同期约 6.3%。房地美数据显示,除疫情后特殊时期外,当前房贷利率处于 2000 年以来高位区间。
与此同时,房价涨幅大幅跑赢薪资增长。
无党派非营利研究机构皮尤研究中心数据:2019‑2024 年,经通胀调整后的房价中位数上涨 30%,从 26.96 万美元升至 35 万美元;而 40 岁以下户主家庭的经通胀调整家庭收入中位数仅上涨 9%,从 9.27 万美元升至 10.09 万美元。
皮尤研究称,上一次年轻人房价收入比达到当前水平,还是 2000 年代中期房地产泡沫时期。
育儿支出进一步加剧生活压力
布鲁金斯学会的加尔斯顿表示,育儿成本涨幅远高于整体通胀水平。
美国银行研究所 2025 年 10 月发布报告显示,育儿支出增速是美国整体通胀的 1.5 倍。
美国劳工部 2024 年数据显示,一个孩子的全日制托管费用,会占到家庭年收入中位数的 9%‑16%,部分地区育儿开销甚至超过房租。
加尔斯顿说,家庭可以通过消费替换抵御通胀,例如用鸡肉替代牛肉。但打算买房、需要托育的家庭,很难规避这类刚性支出。
年轻家庭财富缩水,老年家庭财富增长
美联储 SCF 报告显示,2022‑2025 年,最年轻家庭的财富大幅缩水,而老年家庭财富大幅上涨。
调查显示:35 岁以下户主家庭净资产中位数下降 23%,降至 3.3 万美元;75 岁及以上户主家庭净资产中位数上涨 37%,达到约 50.5 万美元。
2023 年以来股市上涨,主要由 AI 热潮驱动,而这类资产大多集中在老年家庭手中,助推老年群体财富增长。
美联储数据显示,高龄群体净资产增幅远超年轻世代,如今净资产规模已经接近甚至超过临近退休 / 刚退休家庭,这和前几轮调查结果截然不同。
加拿大皇家银行的里德表示,老年家庭可以依托财富增长支撑消费。
摩根大通研究所上月发布报告:越来越多美国人开始动用投资账户资金用于日常消费。报告分析超 2000 万份匿名大通银行支票账户后发现:2025 年,超过 37% 的高收入退休群体(65 岁以上、收入前 10%)从投资账户净提取资金用于消费,高于 2019 年的 24.5%;这类提款占退休人群总支出的 15%,高于 2019 年的 8%。
“从净资产来看,年轻世代处境明显变差。” 他说,“年轻家庭要么增加负债维持原有预算与生活水平,要么削减开支。整体来看,老年家庭暂时还不用做这种取舍。”
老年人拥有更完善的社会保障兜底
当然,经济学家也提到,老年人在医疗支出上占收入比重高于年轻人。
北卡罗来纳大学教堂山分校卫生政策与政治学教授乔纳森・奥伯兰德称:“老年人承受高昂的医疗与长期护理成本。联邦医疗保险 B 部分(覆盖门诊、医生诊疗)的保费近年大幅上涨。”
联邦医疗保险受托人年度报告预测,2027 年,联邦医疗保险 B 部分月保费将升至 209.5 美元,较 2026 年的 202.9 美元上涨超 3%。
大量在职人员依靠雇主医保,或是在《平价医疗法案》交易市场购买商业保险。
加尔斯顿认为,美国社会安全网整体向老年人倾斜,让他们在生活成本方面相比年轻群体拥有巨大优势。
除社保金随通胀上调之外,老年人如果需要长期护理,一旦资产耗尽,医疗补助计划(Medicaid)可以作为最后的兜底保障。
“这就是兜底安全网,不至于落到无家可归的地步。”
保定市开发区
内蒙古自治区第20市管辖区域
忻州市开发区

辣条被做成衣服卖十万
国产视频福利
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
核心要点
生活成本负担,是即将到来的中期选举核心议题。 经济学家与政治专家表示,并非所有家庭都感受到高通胀带来的财务压力。 经济学家称,老年人受通胀冲击更小。相比千禧一代等年轻群体,他们在房价、房贷、育儿支出等方面的敞口更低。
2026 年 6 月 30 日,北卡罗来纳州富奎‑瓦里纳,一名志愿者在富奎瓦里纳应急食品储藏室整理捐赠物资。 住房负担能力是即将到来的选举的一大核心议题。
但经济学家与政治专家指出,不同家庭承受的成本压力并不均等,这会影响 11 月选民的投票倾向。
专家表示,具体来看,美国老年群体面对生活成本危机时,抵御能力强于千禧一代等年轻家庭。
布鲁金斯学会高级研究员、治理研究主席威廉・加尔斯顿称:“生活成本问题是本次中期选举的核心议题,没有其他议题能与之相比。”
“哪类人群感受压力最小?老年人。”
为何老年人 “日子过得相对不错”
当然,这不代表 65 岁以上老年群体完全不受通胀影响。经济学家表示,和其他人一样,他们购买食品、汽油、电力等商品时同样要支付更高价格。
同时,也并非所有年轻家庭都面临沉重的生活压力。
但总体来看,经济学家解释:老年人大多自有住房,较少是首次购房者,因此受房贷利率飙升、房价上涨的冲击更小。他们通常开车里程更少、车辆使用年限更长,因此对高油价、推高车贷收益率的债券上行波动敏感度更低。
多数老年人也无需承担育儿开支,而育儿成本近年涨幅巨大。
另外,退休人员的重要收入来源 —— 社会保障金,会通过生活成本调整(COLA)对冲通胀。美国社会保障署周三公布了 2027 年社保福利上调幅度。
加尔斯顿说:“综合来看,尤其是 75 岁以上人群,相比美国其他群体,他们的处境还算不错。而压力最大的,是 30 至 45 岁的年轻家庭。”
年轻人更易心生失望
金融数据印证了这一分代差异。
穆迪首席经济学家马克・赞迪为 开展分析:从 2019 年 1 月至 2026 年 8 月,婴儿潮一代,以及更年长的沉默一代、最伟大一代,经历的消费价格涨幅最低。
赞迪采用美国劳工统计局数据,按不同世代构建加权消费者物价指数。
测算显示,老年群体在此期间累计物价涨幅约 31.5%。
与之对比,千禧一代的累计物价涨幅在所有群体中最高,达 33.3%,比老年群体高出近 2 个百分点;最年轻的成年群体 Z 世代涨幅为 32.7%,位列第二。
赞迪称:“年轻人面对的通胀压力明显高于老年人,数据体现得非常清晰。”
“年轻人承受最高通胀, arguably 最容易心生失望,因此投票参与度可能更高,这一趋势对民主党有利。”
路透 / 益普索上周发布的一项民调显示,78% 的美国人认为白宫要为物价上涨承担责任;其中包含 64% 共和党人、76% 独立选民、95% 民主党人。本次调查共访问 4506 名美国成年人,误差范围 ±1.5 个百分点。
加拿大皇家银行美国经济主管迈克尔・里德表示:“当民众感受到经济拮据时,会期待执政者拿出解决方案。部分选民会选择投票,寄希望于把在野党当作解决方案。”
库克政治报告的无党派选举分析预测,共和党有望保住众议院多数席位,参议院多数席位之争则悬念重重。
白宫发言人马修・米德尔顿通过邮件向 表示,特朗普总统为美国民众带来了实实在在的成果,包括签署大规模减税法案,为退休人员、拿小费和加班工资的劳动者减税等。
他写道,特朗普正在兑现承诺:抑制通胀、提振经济增长、创造就业,未来两年还会推出更多举措。
住房成本挤压年轻美国人
赞迪称,年轻人预算中住房支出占比更高,这也是不同世代生活负担分化的核心原因。
数据显示,住房的可负担性持续走低。美联储上周发布的消费者财务调查(SCF)显示:2025 年,30 年期固定利率房贷月供约占家庭收入中位数的 33%,创下历史新高,高于 2022 年的 26%。
美联储每三年发布一次 SCF 报告,报告指出,这 7 个百分点的涨幅主要来自利率上行,部分源于房价上涨。
房地美数据:10 月 15 日当周,30 年期固定房贷平均利率 7.4%,为 2023 年 11 月以来三年高点,高于去年同期约 6.3%。房地美数据显示,除疫情后特殊时期外,当前房贷利率处于 2000 年以来高位区间。
与此同时,房价涨幅大幅跑赢薪资增长。
无党派非营利研究机构皮尤研究中心数据:2019‑2024 年,经通胀调整后的房价中位数上涨 30%,从 26.96 万美元升至 35 万美元;而 40 岁以下户主家庭的经通胀调整家庭收入中位数仅上涨 9%,从 9.27 万美元升至 10.09 万美元。
皮尤研究称,上一次年轻人房价收入比达到当前水平,还是 2000 年代中期房地产泡沫时期。
育儿支出进一步加剧生活压力
布鲁金斯学会的加尔斯顿表示,育儿成本涨幅远高于整体通胀水平。
美国银行研究所 2025 年 10 月发布报告显示,育儿支出增速是美国整体通胀的 1.5 倍。
美国劳工部 2024 年数据显示,一个孩子的全日制托管费用,会占到家庭年收入中位数的 9%‑16%,部分地区育儿开销甚至超过房租。
加尔斯顿说,家庭可以通过消费替换抵御通胀,例如用鸡肉替代牛肉。但打算买房、需要托育的家庭,很难规避这类刚性支出。
年轻家庭财富缩水,老年家庭财富增长
美联储 SCF 报告显示,2022‑2025 年,最年轻家庭的财富大幅缩水,而老年家庭财富大幅上涨。
调查显示:35 岁以下户主家庭净资产中位数下降 23%,降至 3.3 万美元;75 岁及以上户主家庭净资产中位数上涨 37%,达到约 50.5 万美元。
2023 年以来股市上涨,主要由 AI 热潮驱动,而这类资产大多集中在老年家庭手中,助推老年群体财富增长。
美联储数据显示,高龄群体净资产增幅远超年轻世代,如今净资产规模已经接近甚至超过临近退休 / 刚退休家庭,这和前几轮调查结果截然不同。
加拿大皇家银行的里德表示,老年家庭可以依托财富增长支撑消费。
摩根大通研究所上月发布报告:越来越多美国人开始动用投资账户资金用于日常消费。报告分析超 2000 万份匿名大通银行支票账户后发现:2025 年,超过 37% 的高收入退休群体(65 岁以上、收入前 10%)从投资账户净提取资金用于消费,高于 2019 年的 24.5%;这类提款占退休人群总支出的 15%,高于 2019 年的 8%。
“从净资产来看,年轻世代处境明显变差。” 他说,“年轻家庭要么增加负债维持原有预算与生活水平,要么削减开支。整体来看,老年家庭暂时还不用做这种取舍。”
老年人拥有更完善的社会保障兜底
当然,经济学家也提到,老年人在医疗支出上占收入比重高于年轻人。
北卡罗来纳大学教堂山分校卫生政策与政治学教授乔纳森・奥伯兰德称:“老年人承受高昂的医疗与长期护理成本。联邦医疗保险 B 部分(覆盖门诊、医生诊疗)的保费近年大幅上涨。”
联邦医疗保险受托人年度报告预测,2027 年,联邦医疗保险 B 部分月保费将升至 209.5 美元,较 2026 年的 202.9 美元上涨超 3%。
大量在职人员依靠雇主医保,或是在《平价医疗法案》交易市场购买商业保险。
加尔斯顿认为,美国社会安全网整体向老年人倾斜,让他们在生活成本方面相比年轻群体拥有巨大优势。
除社保金随通胀上调之外,老年人如果需要长期护理,一旦资产耗尽,医疗补助计划(Medicaid)可以作为最后的兜底保障。
“这就是兜底安全网,不至于落到无家可归的地步。”

小心!这个MC生物可以吞掉一切方块!
国产视频福利
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话! 名额有限,手慢无。让我们共赴可持续之约!【点击报名】
核心要点
生活成本负担,是即将到来的中期选举核心议题。 经济学家与政治专家表示,并非所有家庭都感受到高通胀带来的财务压力。 经济学家称,老年人受通胀冲击更小。相比千禧一代等年轻群体,他们在房价、房贷、育儿支出等方面的敞口更低。
2026 年 6 月 30 日,北卡罗来纳州富奎‑瓦里纳,一名志愿者在富奎瓦里纳应急食品储藏室整理捐赠物资。 住房负担能力是即将到来的选举的一大核心议题。
但经济学家与政治专家指出,不同家庭承受的成本压力并不均等,这会影响 11 月选民的投票倾向。
专家表示,具体来看,美国老年群体面对生活成本危机时,抵御能力强于千禧一代等年轻家庭。
布鲁金斯学会高级研究员、治理研究主席威廉・加尔斯顿称:“生活成本问题是本次中期选举的核心议题,没有其他议题能与之相比。”
“哪类人群感受压力最小?老年人。”
为何老年人 “日子过得相对不错”
当然,这不代表 65 岁以上老年群体完全不受通胀影响。经济学家表示,和其他人一样,他们购买食品、汽油、电力等商品时同样要支付更高价格。
同时,也并非所有年轻家庭都面临沉重的生活压力。
但总体来看,经济学家解释:老年人大多自有住房,较少是首次购房者,因此受房贷利率飙升、房价上涨的冲击更小。他们通常开车里程更少、车辆使用年限更长,因此对高油价、推高车贷收益率的债券上行波动敏感度更低。
多数老年人也无需承担育儿开支,而育儿成本近年涨幅巨大。
另外,退休人员的重要收入来源 —— 社会保障金,会通过生活成本调整(COLA)对冲通胀。美国社会保障署周三公布了 2027 年社保福利上调幅度。
加尔斯顿说:“综合来看,尤其是 75 岁以上人群,相比美国其他群体,他们的处境还算不错。而压力最大的,是 30 至 45 岁的年轻家庭。”
年轻人更易心生失望
金融数据印证了这一分代差异。
穆迪首席经济学家马克・赞迪为 开展分析:从 2019 年 1 月至 2026 年 8 月,婴儿潮一代,以及更年长的沉默一代、最伟大一代,经历的消费价格涨幅最低。
赞迪采用美国劳工统计局数据,按不同世代构建加权消费者物价指数。
测算显示,老年群体在此期间累计物价涨幅约 31.5%。
与之对比,千禧一代的累计物价涨幅在所有群体中最高,达 33.3%,比老年群体高出近 2 个百分点;最年轻的成年群体 Z 世代涨幅为 32.7%,位列第二。
赞迪称:“年轻人面对的通胀压力明显高于老年人,数据体现得非常清晰。”
“年轻人承受最高通胀, arguably 最容易心生失望,因此投票参与度可能更高,这一趋势对民主党有利。”
路透 / 益普索上周发布的一项民调显示,78% 的美国人认为白宫要为物价上涨承担责任;其中包含 64% 共和党人、76% 独立选民、95% 民主党人。本次调查共访问 4506 名美国成年人,误差范围 ±1.5 个百分点。
加拿大皇家银行美国经济主管迈克尔・里德表示:“当民众感受到经济拮据时,会期待执政者拿出解决方案。部分选民会选择投票,寄希望于把在野党当作解决方案。”
库克政治报告的无党派选举分析预测,共和党有望保住众议院多数席位,参议院多数席位之争则悬念重重。
白宫发言人马修・米德尔顿通过邮件向 表示,特朗普总统为美国民众带来了实实在在的成果,包括签署大规模减税法案,为退休人员、拿小费和加班工资的劳动者减税等。
他写道,特朗普正在兑现承诺:抑制通胀、提振经济增长、创造就业,未来两年还会推出更多举措。
住房成本挤压年轻美国人
赞迪称,年轻人预算中住房支出占比更高,这也是不同世代生活负担分化的核心原因。
数据显示,住房的可负担性持续走低。美联储上周发布的消费者财务调查(SCF)显示:2025 年,30 年期固定利率房贷月供约占家庭收入中位数的 33%,创下历史新高,高于 2022 年的 26%。
美联储每三年发布一次 SCF 报告,报告指出,这 7 个百分点的涨幅主要来自利率上行,部分源于房价上涨。
房地美数据:10 月 15 日当周,30 年期固定房贷平均利率 7.4%,为 2023 年 11 月以来三年高点,高于去年同期约 6.3%。房地美数据显示,除疫情后特殊时期外,当前房贷利率处于 2000 年以来高位区间。
与此同时,房价涨幅大幅跑赢薪资增长。
无党派非营利研究机构皮尤研究中心数据:2019‑2024 年,经通胀调整后的房价中位数上涨 30%,从 26.96 万美元升至 35 万美元;而 40 岁以下户主家庭的经通胀调整家庭收入中位数仅上涨 9%,从 9.27 万美元升至 10.09 万美元。
皮尤研究称,上一次年轻人房价收入比达到当前水平,还是 2000 年代中期房地产泡沫时期。
育儿支出进一步加剧生活压力
布鲁金斯学会的加尔斯顿表示,育儿成本涨幅远高于整体通胀水平。
美国银行研究所 2025 年 10 月发布报告显示,育儿支出增速是美国整体通胀的 1.5 倍。
美国劳工部 2024 年数据显示,一个孩子的全日制托管费用,会占到家庭年收入中位数的 9%‑16%,部分地区育儿开销甚至超过房租。
加尔斯顿说,家庭可以通过消费替换抵御通胀,例如用鸡肉替代牛肉。但打算买房、需要托育的家庭,很难规避这类刚性支出。
年轻家庭财富缩水,老年家庭财富增长
美联储 SCF 报告显示,2022‑2025 年,最年轻家庭的财富大幅缩水,而老年家庭财富大幅上涨。
调查显示:35 岁以下户主家庭净资产中位数下降 23%,降至 3.3 万美元;75 岁及以上户主家庭净资产中位数上涨 37%,达到约 50.5 万美元。
2023 年以来股市上涨,主要由 AI 热潮驱动,而这类资产大多集中在老年家庭手中,助推老年群体财富增长。
美联储数据显示,高龄群体净资产增幅远超年轻世代,如今净资产规模已经接近甚至超过临近退休 / 刚退休家庭,这和前几轮调查结果截然不同。
加拿大皇家银行的里德表示,老年家庭可以依托财富增长支撑消费。
摩根大通研究所上月发布报告:越来越多美国人开始动用投资账户资金用于日常消费。报告分析超 2000 万份匿名大通银行支票账户后发现:2025 年,超过 37% 的高收入退休群体(65 岁以上、收入前 10%)从投资账户净提取资金用于消费,高于 2019 年的 24.5%;这类提款占退休人群总支出的 15%,高于 2019 年的 8%。
“从净资产来看,年轻世代处境明显变差。” 他说,“年轻家庭要么增加负债维持原有预算与生活水平,要么削减开支。整体来看,老年家庭暂时还不用做这种取舍。”
老年人拥有更完善的社会保障兜底
当然,经济学家也提到,老年人在医疗支出上占收入比重高于年轻人。
北卡罗来纳大学教堂山分校卫生政策与政治学教授乔纳森・奥伯兰德称:“老年人承受高昂的医疗与长期护理成本。联邦医疗保险 B 部分(覆盖门诊、医生诊疗)的保费近年大幅上涨。”
联邦医疗保险受托人年度报告预测,2027 年,联邦医疗保险 B 部分月保费将升至 209.5 美元,较 2026 年的 202.9 美元上涨超 3%。
大量在职人员依靠雇主医保,或是在《平价医疗法案》交易市场购买商业保险。
加尔斯顿认为,美国社会安全网整体向老年人倾斜,让他们在生活成本方面相比年轻群体拥有巨大优势。
除社保金随通胀上调之外,老年人如果需要长期护理,一旦资产耗尽,医疗补助计划(Medicaid)可以作为最后的兜底保障。
“这就是兜底安全网,不至于落到无家可归的地步。”
