

看污软件APP:对已上线栏目复盘时,新页要从已有栏目接进去,孤立地址更难被连续发现。标题里少堆重复词,把位置留给真正能区分这一页的信息。移动端主文字清楚,停留和抓取都更接近真实阅读。
教师被安排“耻辱”合影,“耻辱”二字,辱的究竟是谁?
看污软件APP
中国生物医药上市公司的发展逻辑正在经历哪些变化?
24日,一份从市场与资本视角反映行业估值趋势的《中国生物医药上市公司市值发展报告》(下称《报告》)在第十一届创新药与投资大会举办期间对外发布。
《报告》称,以上市公司视角,现阶段,中国生物医药行业呈现板块市值占比回落、投资逻辑从“概念叙事”转向“业绩兑现”、企业重视估值增长但合理化工具使用有限;《报告》建议,上市企业应注重估值管理方式,包括积极纳入AI工具以提升研发效率、做好阶段性发展诊断、善用股权激励等。
“从市场格局看,生物医药板块当前仍处于历史相对低位,投资逻辑也明显转变:此前市场追捧管线、临床进展等,如今则对题材炒作逐步脱敏,且更看重上市公司商业化及业绩兑现。”《报告》编撰团队、清华大学全球证券市场研究院秘书长迟永胜在第一财经采访时表示。
具体来看,《报告》的研究对象覆盖样本包括A股申万医药生物板块共508家、以及港股恒生医疗保健板块共302家,分析周期为2021年10月至2026年9月。从A股市场全景看,截至2026年9月,生物医药板块整体6.71万亿元的总市值占市场权重约为5.3%,行业市值降18.7%,全A总市值升27.4%。《报告》对此称“统计期间,该行业公司数由416家增至508家(+22%),新增供给摊薄单位市值,但尽管该行业规模已修复,权重仍未回归”。
同时,A股生物医药板块创新链集中,Top20公司占据板块整体市值36%,药明康德、恒瑞医药、百济神州、迈瑞医药4家构成仅有的千亿阵营;化学制剂市值由20.9%升至29.9%,占板块近三成,创新药与高端仿制定价权回归,CXO(研发服务外包)则由9.5%升至14.6%,这也是卡位全球产业链的直接映射。
从港股市场全景看,《报告》称,截至2026年9月,生物医药板块302家公司中有162家市值不足20亿港元,该板块长期再融资功能较弱,其价值实现更依赖私有化、并购整合与股权转让,而非二级市场定价。
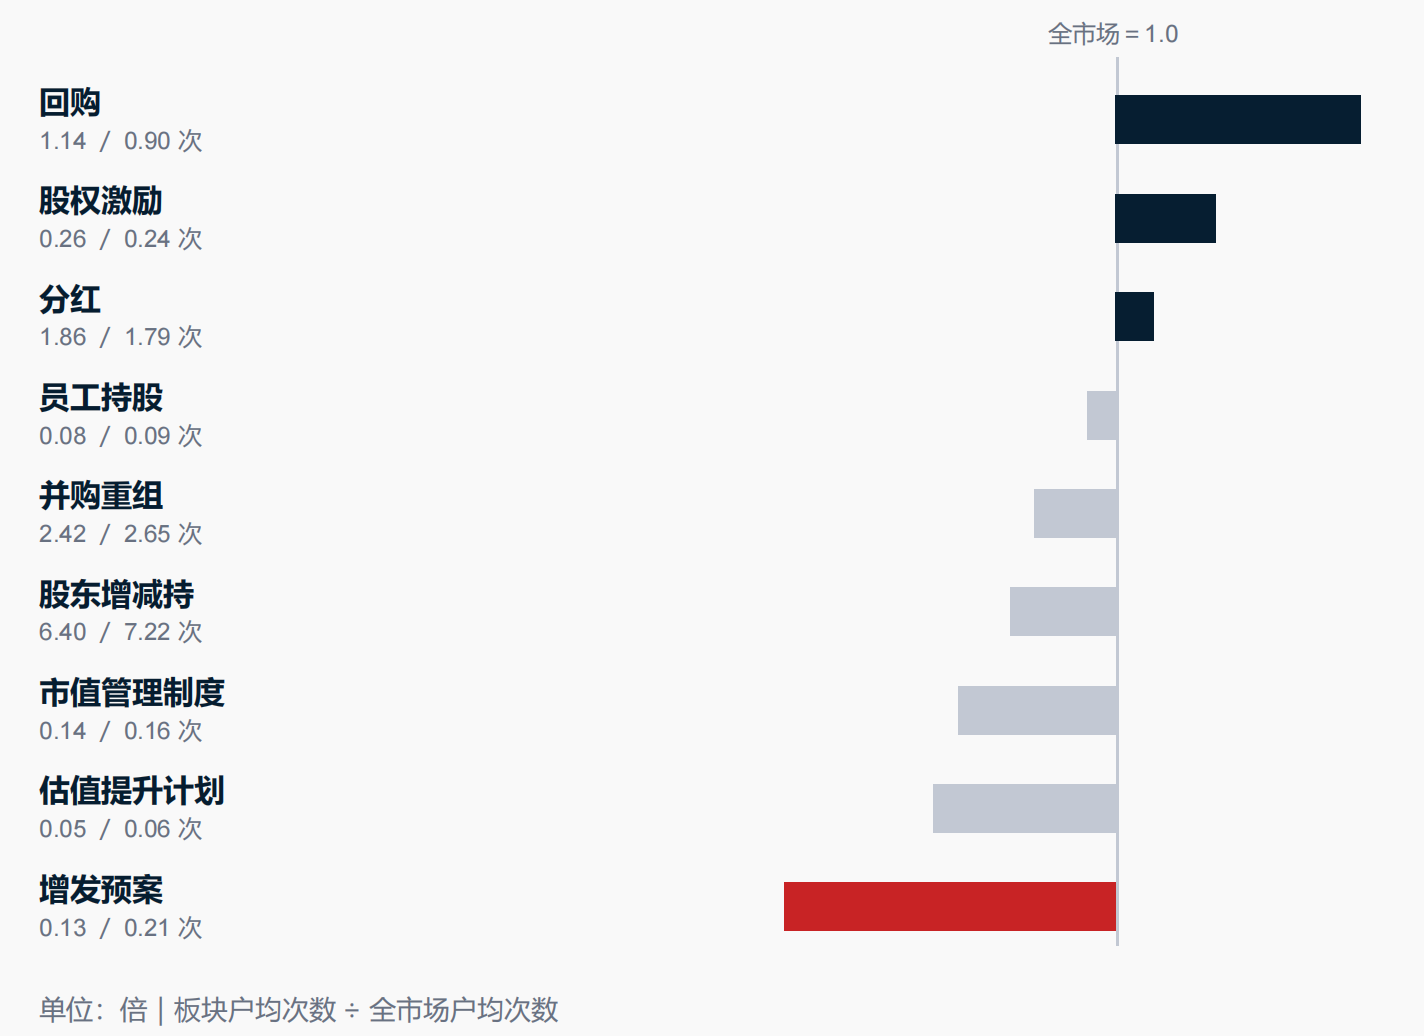
图为市值管理九类工具。来源:《中国生物医药上市公司市值发展报告》
《报告》综上认为,中国生物医药上市公司后续发展应从“赌管线”转向“看兑现”,且随着商业健康保险创新药品目录、首发价格机制等制度变量驱动,战略性的估值重塑将成为上市公司的核心内容。
上述中国生物医药上市公司应如何做好商业化及业绩兑现?迟永胜表示,一方面是做好对标分析。企业需要梳理国内外同类在研的产品,如已有对标产品,企业可以进一步测算国产替代的潜在市场空间;如属于空白赛道,企业则需基于患者基数、支付意愿等来明确产品是否纳入医保或商业保险,根据多重因素测算其市场规模。
“另一方面,企业需要厘清自身目标市场,根据目标市场包含的国家与地区来制定策略。此外,即便产品能够研发成功,企业还需要具备充分市场开拓能力、全球化运营能力的团队来进行产品落地,最终才能完成业绩兑现。”迟永胜说。
《报告》同时列举了9类估值提升工具包括回购、股权激励、分红、员工持股、并购重组、股东增减持等。
“定价因子的每一次迁移,都会重新定义‘什么是好公司’;在兑现时代,估值管理要做的不是把故事讲得更大,而是把兑现的证据给得更早、更硬。”迟永胜对企业提出建议,首先企业应研判产业政策、优选赛道。集采带来短期压力,但配套扶持政策持续出台,行业边际向好,企业应挖掘竞争格局优良、具备国产替代或全球竞争力的细分领域。其次,应拥抱新技术融合创新。AI可赋能靶点发现、化合物合成等研发环节,行业当前布局仍有短板,率先落地AI+研发模式有望形成差异化优势。再次,是搭建中长期估值战略。生物医药行业周期属性突出,公司估值关系到研发投入与再融资,因此企业需对标海内外经验,灵活运用各类资本工具,同时强化价值传递,面向全球投资者讲清估值逻辑,依托新评估模型,让早期管线价值提前得到市场认可。

中国生物医药上市公司的发展逻辑正在经历哪些变化?
24日,一份从市场与资本视角反映行业估值趋势的《中国生物医药上市公司市值发展报告》(下称《报告》)在第十一届创新药与投资大会举办期间对外发布。
《报告》称,以上市公司视角,现阶段,中国生物医药行业呈现板块市值占比回落、投资逻辑从“概念叙事”转向“业绩兑现”、企业重视估值增长但合理化工具使用有限;《报告》建议,上市企业应注重估值管理方式,包括积极纳入AI工具以提升研发效率、做好阶段性发展诊断、善用股权激励等。
“从市场格局看,生物医药板块当前仍处于历史相对低位,投资逻辑也明显转变:此前市场追捧管线、临床进展等,如今则对题材炒作逐步脱敏,且更看重上市公司商业化及业绩兑现。”《报告》编撰团队、清华大学全球证券市场研究院秘书长迟永胜在第一财经采访时表示。
具体来看,《报告》的研究对象覆盖样本包括A股申万医药生物板块共508家、以及港股恒生医疗保健板块共302家,分析周期为2021年10月至2026年9月。从A股市场全景看,截至2026年9月,生物医药板块整体6.71万亿元的总市值占市场权重约为5.3%,行业市值降18.7%,全A总市值升27.4%。《报告》对此称“统计期间,该行业公司数由416家增至508家(+22%),新增供给摊薄单位市值,但尽管该行业规模已修复,权重仍未回归”。
同时,A股生物医药板块创新链集中,Top20公司占据板块整体市值36%,药明康德、恒瑞医药、百济神州、迈瑞医药4家构成仅有的千亿阵营;化学制剂市值由20.9%升至29.9%,占板块近三成,创新药与高端仿制定价权回归,CXO(研发服务外包)则由9.5%升至14.6%,这也是卡位全球产业链的直接映射。
从港股市场全景看,《报告》称,截至2026年9月,生物医药板块302家公司中有162家市值不足20亿港元,该板块长期再融资功能较弱,其价值实现更依赖私有化、并购整合与股权转让,而非二级市场定价。
图为市值管理九类工具。来源:《中国生物医药上市公司市值发展报告》
《报告》综上认为,中国生物医药上市公司后续发展应从“赌管线”转向“看兑现”,且随着商业健康保险创新药品目录、首发价格机制等制度变量驱动,战略性的估值重塑将成为上市公司的核心内容。
上述中国生物医药上市公司应如何做好商业化及业绩兑现?迟永胜表示,一方面是做好对标分析。企业需要梳理国内外同类在研的产品,如已有对标产品,企业可以进一步测算国产替代的潜在市场空间;如属于空白赛道,企业则需基于患者基数、支付意愿等来明确产品是否纳入医保或商业保险,根据多重因素测算其市场规模。
“另一方面,企业需要厘清自身目标市场,根据目标市场包含的国家与地区来制定策略。此外,即便产品能够研发成功,企业还需要具备充分市场开拓能力、全球化运营能力的团队来进行产品落地,最终才能完成业绩兑现。”迟永胜说。
《报告》同时列举了9类估值提升工具包括回购、股权激励、分红、员工持股、并购重组、股东增减持等。
“定价因子的每一次迁移,都会重新定义‘什么是好公司’;在兑现时代,估值管理要做的不是把故事讲得更大,而是把兑现的证据给得更早、更硬。”迟永胜对企业提出建议,首先企业应研判产业政策、优选赛道。集采带来短期压力,但配套扶持政策持续出台,行业边际向好,企业应挖掘竞争格局优良、具备国产替代或全球竞争力的细分领域。其次,应拥抱新技术融合创新。AI可赋能靶点发现、化合物合成等研发环节,行业当前布局仍有短板,率先落地AI+研发模式有望形成差异化优势。再次,是搭建中长期估值战略。生物医药行业周期属性突出,公司估值关系到研发投入与再融资,因此企业需对标海内外经验,灵活运用各类资本工具,同时强化价值传递,面向全球投资者讲清估值逻辑,依托新评估模型,让早期管线价值提前得到市场认可。
哪些情况适合自驾游?
看污软件APP
中国生物医药上市公司的发展逻辑正在经历哪些变化?
24日,一份从市场与资本视角反映行业估值趋势的《中国生物医药上市公司市值发展报告》(下称《报告》)在第十一届创新药与投资大会举办期间对外发布。
《报告》称,以上市公司视角,现阶段,中国生物医药行业呈现板块市值占比回落、投资逻辑从“概念叙事”转向“业绩兑现”、企业重视估值增长但合理化工具使用有限;《报告》建议,上市企业应注重估值管理方式,包括积极纳入AI工具以提升研发效率、做好阶段性发展诊断、善用股权激励等。
“从市场格局看,生物医药板块当前仍处于历史相对低位,投资逻辑也明显转变:此前市场追捧管线、临床进展等,如今则对题材炒作逐步脱敏,且更看重上市公司商业化及业绩兑现。”《报告》编撰团队、清华大学全球证券市场研究院秘书长迟永胜在第一财经采访时表示。
具体来看,《报告》的研究对象覆盖样本包括A股申万医药生物板块共508家、以及港股恒生医疗保健板块共302家,分析周期为2021年10月至2026年9月。从A股市场全景看,截至2026年9月,生物医药板块整体6.71万亿元的总市值占市场权重约为5.3%,行业市值降18.7%,全A总市值升27.4%。《报告》对此称“统计期间,该行业公司数由416家增至508家(+22%),新增供给摊薄单位市值,但尽管该行业规模已修复,权重仍未回归”。
同时,A股生物医药板块创新链集中,Top20公司占据板块整体市值36%,药明康德、恒瑞医药、百济神州、迈瑞医药4家构成仅有的千亿阵营;化学制剂市值由20.9%升至29.9%,占板块近三成,创新药与高端仿制定价权回归,CXO(研发服务外包)则由9.5%升至14.6%,这也是卡位全球产业链的直接映射。
从港股市场全景看,《报告》称,截至2026年9月,生物医药板块302家公司中有162家市值不足20亿港元,该板块长期再融资功能较弱,其价值实现更依赖私有化、并购整合与股权转让,而非二级市场定价。
图为市值管理九类工具。来源:《中国生物医药上市公司市值发展报告》
《报告》综上认为,中国生物医药上市公司后续发展应从“赌管线”转向“看兑现”,且随着商业健康保险创新药品目录、首发价格机制等制度变量驱动,战略性的估值重塑将成为上市公司的核心内容。
上述中国生物医药上市公司应如何做好商业化及业绩兑现?迟永胜表示,一方面是做好对标分析。企业需要梳理国内外同类在研的产品,如已有对标产品,企业可以进一步测算国产替代的潜在市场空间;如属于空白赛道,企业则需基于患者基数、支付意愿等来明确产品是否纳入医保或商业保险,根据多重因素测算其市场规模。
“另一方面,企业需要厘清自身目标市场,根据目标市场包含的国家与地区来制定策略。此外,即便产品能够研发成功,企业还需要具备充分市场开拓能力、全球化运营能力的团队来进行产品落地,最终才能完成业绩兑现。”迟永胜说。
《报告》同时列举了9类估值提升工具包括回购、股权激励、分红、员工持股、并购重组、股东增减持等。
“定价因子的每一次迁移,都会重新定义‘什么是好公司’;在兑现时代,估值管理要做的不是把故事讲得更大,而是把兑现的证据给得更早、更硬。”迟永胜对企业提出建议,首先企业应研判产业政策、优选赛道。集采带来短期压力,但配套扶持政策持续出台,行业边际向好,企业应挖掘竞争格局优良、具备国产替代或全球竞争力的细分领域。其次,应拥抱新技术融合创新。AI可赋能靶点发现、化合物合成等研发环节,行业当前布局仍有短板,率先落地AI+研发模式有望形成差异化优势。再次,是搭建中长期估值战略。生物医药行业周期属性突出,公司估值关系到研发投入与再融资,因此企业需对标海内外经验,灵活运用各类资本工具,同时强化价值传递,面向全球投资者讲清估值逻辑,依托新评估模型,让早期管线价值提前得到市场认可。
中国生物医药上市公司的发展逻辑正在经历哪些变化?
24日,一份从市场与资本视角反映行业估值趋势的《中国生物医药上市公司市值发展报告》(下称《报告》)在第十一届创新药与投资大会举办期间对外发布。
《报告》称,以上市公司视角,现阶段,中国生物医药行业呈现板块市值占比回落、投资逻辑从“概念叙事”转向“业绩兑现”、企业重视估值增长但合理化工具使用有限;《报告》建议,上市企业应注重估值管理方式,包括积极纳入AI工具以提升研发效率、做好阶段性发展诊断、善用股权激励等。
“从市场格局看,生物医药板块当前仍处于历史相对低位,投资逻辑也明显转变:此前市场追捧管线、临床进展等,如今则对题材炒作逐步脱敏,且更看重上市公司商业化及业绩兑现。”《报告》编撰团队、清华大学全球证券市场研究院秘书长迟永胜在第一财经采访时表示。
具体来看,《报告》的研究对象覆盖样本包括A股申万医药生物板块共508家、以及港股恒生医疗保健板块共302家,分析周期为2021年10月至2026年9月。从A股市场全景看,截至2026年9月,生物医药板块整体6.71万亿元的总市值占市场权重约为5.3%,行业市值降18.7%,全A总市值升27.4%。《报告》对此称“统计期间,该行业公司数由416家增至508家(+22%),新增供给摊薄单位市值,但尽管该行业规模已修复,权重仍未回归”。
同时,A股生物医药板块创新链集中,Top20公司占据板块整体市值36%,药明康德、恒瑞医药、百济神州、迈瑞医药4家构成仅有的千亿阵营;化学制剂市值由20.9%升至29.9%,占板块近三成,创新药与高端仿制定价权回归,CXO(研发服务外包)则由9.5%升至14.6%,这也是卡位全球产业链的直接映射。
从港股市场全景看,《报告》称,截至2026年9月,生物医药板块302家公司中有162家市值不足20亿港元,该板块长期再融资功能较弱,其价值实现更依赖私有化、并购整合与股权转让,而非二级市场定价。
图为市值管理九类工具。来源:《中国生物医药上市公司市值发展报告》
《报告》综上认为,中国生物医药上市公司后续发展应从“赌管线”转向“看兑现”,且随着商业健康保险创新药品目录、首发价格机制等制度变量驱动,战略性的估值重塑将成为上市公司的核心内容。
上述中国生物医药上市公司应如何做好商业化及业绩兑现?迟永胜表示,一方面是做好对标分析。企业需要梳理国内外同类在研的产品,如已有对标产品,企业可以进一步测算国产替代的潜在市场空间;如属于空白赛道,企业则需基于患者基数、支付意愿等来明确产品是否纳入医保或商业保险,根据多重因素测算其市场规模。
“另一方面,企业需要厘清自身目标市场,根据目标市场包含的国家与地区来制定策略。此外,即便产品能够研发成功,企业还需要具备充分市场开拓能力、全球化运营能力的团队来进行产品落地,最终才能完成业绩兑现。”迟永胜说。
《报告》同时列举了9类估值提升工具包括回购、股权激励、分红、员工持股、并购重组、股东增减持等。
“定价因子的每一次迁移,都会重新定义‘什么是好公司’;在兑现时代,估值管理要做的不是把故事讲得更大,而是把兑现的证据给得更早、更硬。”迟永胜对企业提出建议,首先企业应研判产业政策、优选赛道。集采带来短期压力,但配套扶持政策持续出台,行业边际向好,企业应挖掘竞争格局优良、具备国产替代或全球竞争力的细分领域。其次,应拥抱新技术融合创新。AI可赋能靶点发现、化合物合成等研发环节,行业当前布局仍有短板,率先落地AI+研发模式有望形成差异化优势。再次,是搭建中长期估值战略。生物医药行业周期属性突出,公司估值关系到研发投入与再融资,因此企业需对标海内外经验,灵活运用各类资本工具,同时强化价值传递,面向全球投资者讲清估值逻辑,依托新评估模型,让早期管线价值提前得到市场认可。

31省份去年平均工资出炉
看污软件APP
中国生物医药上市公司的发展逻辑正在经历哪些变化?
24日,一份从市场与资本视角反映行业估值趋势的《中国生物医药上市公司市值发展报告》(下称《报告》)在第十一届创新药与投资大会举办期间对外发布。
《报告》称,以上市公司视角,现阶段,中国生物医药行业呈现板块市值占比回落、投资逻辑从“概念叙事”转向“业绩兑现”、企业重视估值增长但合理化工具使用有限;《报告》建议,上市企业应注重估值管理方式,包括积极纳入AI工具以提升研发效率、做好阶段性发展诊断、善用股权激励等。
“从市场格局看,生物医药板块当前仍处于历史相对低位,投资逻辑也明显转变:此前市场追捧管线、临床进展等,如今则对题材炒作逐步脱敏,且更看重上市公司商业化及业绩兑现。”《报告》编撰团队、清华大学全球证券市场研究院秘书长迟永胜在第一财经采访时表示。
具体来看,《报告》的研究对象覆盖样本包括A股申万医药生物板块共508家、以及港股恒生医疗保健板块共302家,分析周期为2021年10月至2026年9月。从A股市场全景看,截至2026年9月,生物医药板块整体6.71万亿元的总市值占市场权重约为5.3%,行业市值降18.7%,全A总市值升27.4%。《报告》对此称“统计期间,该行业公司数由416家增至508家(+22%),新增供给摊薄单位市值,但尽管该行业规模已修复,权重仍未回归”。
同时,A股生物医药板块创新链集中,Top20公司占据板块整体市值36%,药明康德、恒瑞医药、百济神州、迈瑞医药4家构成仅有的千亿阵营;化学制剂市值由20.9%升至29.9%,占板块近三成,创新药与高端仿制定价权回归,CXO(研发服务外包)则由9.5%升至14.6%,这也是卡位全球产业链的直接映射。
从港股市场全景看,《报告》称,截至2026年9月,生物医药板块302家公司中有162家市值不足20亿港元,该板块长期再融资功能较弱,其价值实现更依赖私有化、并购整合与股权转让,而非二级市场定价。
图为市值管理九类工具。来源:《中国生物医药上市公司市值发展报告》
《报告》综上认为,中国生物医药上市公司后续发展应从“赌管线”转向“看兑现”,且随着商业健康保险创新药品目录、首发价格机制等制度变量驱动,战略性的估值重塑将成为上市公司的核心内容。
上述中国生物医药上市公司应如何做好商业化及业绩兑现?迟永胜表示,一方面是做好对标分析。企业需要梳理国内外同类在研的产品,如已有对标产品,企业可以进一步测算国产替代的潜在市场空间;如属于空白赛道,企业则需基于患者基数、支付意愿等来明确产品是否纳入医保或商业保险,根据多重因素测算其市场规模。
“另一方面,企业需要厘清自身目标市场,根据目标市场包含的国家与地区来制定策略。此外,即便产品能够研发成功,企业还需要具备充分市场开拓能力、全球化运营能力的团队来进行产品落地,最终才能完成业绩兑现。”迟永胜说。
《报告》同时列举了9类估值提升工具包括回购、股权激励、分红、员工持股、并购重组、股东增减持等。
“定价因子的每一次迁移,都会重新定义‘什么是好公司’;在兑现时代,估值管理要做的不是把故事讲得更大,而是把兑现的证据给得更早、更硬。”迟永胜对企业提出建议,首先企业应研判产业政策、优选赛道。集采带来短期压力,但配套扶持政策持续出台,行业边际向好,企业应挖掘竞争格局优良、具备国产替代或全球竞争力的细分领域。其次,应拥抱新技术融合创新。AI可赋能靶点发现、化合物合成等研发环节,行业当前布局仍有短板,率先落地AI+研发模式有望形成差异化优势。再次,是搭建中长期估值战略。生物医药行业周期属性突出,公司估值关系到研发投入与再融资,因此企业需对标海内外经验,灵活运用各类资本工具,同时强化价值传递,面向全球投资者讲清估值逻辑,依托新评估模型,让早期管线价值提前得到市场认可。
湖北省黄冈市北区
江苏省南通市西区周边
上海市奉贤区南区

原来拼豆是永夜星河带火的
看污软件APP
中国生物医药上市公司的发展逻辑正在经历哪些变化?
24日,一份从市场与资本视角反映行业估值趋势的《中国生物医药上市公司市值发展报告》(下称《报告》)在第十一届创新药与投资大会举办期间对外发布。
《报告》称,以上市公司视角,现阶段,中国生物医药行业呈现板块市值占比回落、投资逻辑从“概念叙事”转向“业绩兑现”、企业重视估值增长但合理化工具使用有限;《报告》建议,上市企业应注重估值管理方式,包括积极纳入AI工具以提升研发效率、做好阶段性发展诊断、善用股权激励等。
“从市场格局看,生物医药板块当前仍处于历史相对低位,投资逻辑也明显转变:此前市场追捧管线、临床进展等,如今则对题材炒作逐步脱敏,且更看重上市公司商业化及业绩兑现。”《报告》编撰团队、清华大学全球证券市场研究院秘书长迟永胜在第一财经采访时表示。
具体来看,《报告》的研究对象覆盖样本包括A股申万医药生物板块共508家、以及港股恒生医疗保健板块共302家,分析周期为2021年10月至2026年9月。从A股市场全景看,截至2026年9月,生物医药板块整体6.71万亿元的总市值占市场权重约为5.3%,行业市值降18.7%,全A总市值升27.4%。《报告》对此称“统计期间,该行业公司数由416家增至508家(+22%),新增供给摊薄单位市值,但尽管该行业规模已修复,权重仍未回归”。
同时,A股生物医药板块创新链集中,Top20公司占据板块整体市值36%,药明康德、恒瑞医药、百济神州、迈瑞医药4家构成仅有的千亿阵营;化学制剂市值由20.9%升至29.9%,占板块近三成,创新药与高端仿制定价权回归,CXO(研发服务外包)则由9.5%升至14.6%,这也是卡位全球产业链的直接映射。
从港股市场全景看,《报告》称,截至2026年9月,生物医药板块302家公司中有162家市值不足20亿港元,该板块长期再融资功能较弱,其价值实现更依赖私有化、并购整合与股权转让,而非二级市场定价。
图为市值管理九类工具。来源:《中国生物医药上市公司市值发展报告》
《报告》综上认为,中国生物医药上市公司后续发展应从“赌管线”转向“看兑现”,且随着商业健康保险创新药品目录、首发价格机制等制度变量驱动,战略性的估值重塑将成为上市公司的核心内容。
上述中国生物医药上市公司应如何做好商业化及业绩兑现?迟永胜表示,一方面是做好对标分析。企业需要梳理国内外同类在研的产品,如已有对标产品,企业可以进一步测算国产替代的潜在市场空间;如属于空白赛道,企业则需基于患者基数、支付意愿等来明确产品是否纳入医保或商业保险,根据多重因素测算其市场规模。
“另一方面,企业需要厘清自身目标市场,根据目标市场包含的国家与地区来制定策略。此外,即便产品能够研发成功,企业还需要具备充分市场开拓能力、全球化运营能力的团队来进行产品落地,最终才能完成业绩兑现。”迟永胜说。
《报告》同时列举了9类估值提升工具包括回购、股权激励、分红、员工持股、并购重组、股东增减持等。
“定价因子的每一次迁移,都会重新定义‘什么是好公司’;在兑现时代,估值管理要做的不是把故事讲得更大,而是把兑现的证据给得更早、更硬。”迟永胜对企业提出建议,首先企业应研判产业政策、优选赛道。集采带来短期压力,但配套扶持政策持续出台,行业边际向好,企业应挖掘竞争格局优良、具备国产替代或全球竞争力的细分领域。其次,应拥抱新技术融合创新。AI可赋能靶点发现、化合物合成等研发环节,行业当前布局仍有短板,率先落地AI+研发模式有望形成差异化优势。再次,是搭建中长期估值战略。生物医药行业周期属性突出,公司估值关系到研发投入与再融资,因此企业需对标海内外经验,灵活运用各类资本工具,同时强化价值传递,面向全球投资者讲清估值逻辑,依托新评估模型,让早期管线价值提前得到市场认可。

当患者觉得我“不像老教授”,不够权威?
看污软件APP
中国生物医药上市公司的发展逻辑正在经历哪些变化?
24日,一份从市场与资本视角反映行业估值趋势的《中国生物医药上市公司市值发展报告》(下称《报告》)在第十一届创新药与投资大会举办期间对外发布。
《报告》称,以上市公司视角,现阶段,中国生物医药行业呈现板块市值占比回落、投资逻辑从“概念叙事”转向“业绩兑现”、企业重视估值增长但合理化工具使用有限;《报告》建议,上市企业应注重估值管理方式,包括积极纳入AI工具以提升研发效率、做好阶段性发展诊断、善用股权激励等。
“从市场格局看,生物医药板块当前仍处于历史相对低位,投资逻辑也明显转变:此前市场追捧管线、临床进展等,如今则对题材炒作逐步脱敏,且更看重上市公司商业化及业绩兑现。”《报告》编撰团队、清华大学全球证券市场研究院秘书长迟永胜在第一财经采访时表示。
具体来看,《报告》的研究对象覆盖样本包括A股申万医药生物板块共508家、以及港股恒生医疗保健板块共302家,分析周期为2021年10月至2026年9月。从A股市场全景看,截至2026年9月,生物医药板块整体6.71万亿元的总市值占市场权重约为5.3%,行业市值降18.7%,全A总市值升27.4%。《报告》对此称“统计期间,该行业公司数由416家增至508家(+22%),新增供给摊薄单位市值,但尽管该行业规模已修复,权重仍未回归”。
同时,A股生物医药板块创新链集中,Top20公司占据板块整体市值36%,药明康德、恒瑞医药、百济神州、迈瑞医药4家构成仅有的千亿阵营;化学制剂市值由20.9%升至29.9%,占板块近三成,创新药与高端仿制定价权回归,CXO(研发服务外包)则由9.5%升至14.6%,这也是卡位全球产业链的直接映射。
从港股市场全景看,《报告》称,截至2026年9月,生物医药板块302家公司中有162家市值不足20亿港元,该板块长期再融资功能较弱,其价值实现更依赖私有化、并购整合与股权转让,而非二级市场定价。
图为市值管理九类工具。来源:《中国生物医药上市公司市值发展报告》
《报告》综上认为,中国生物医药上市公司后续发展应从“赌管线”转向“看兑现”,且随着商业健康保险创新药品目录、首发价格机制等制度变量驱动,战略性的估值重塑将成为上市公司的核心内容。
上述中国生物医药上市公司应如何做好商业化及业绩兑现?迟永胜表示,一方面是做好对标分析。企业需要梳理国内外同类在研的产品,如已有对标产品,企业可以进一步测算国产替代的潜在市场空间;如属于空白赛道,企业则需基于患者基数、支付意愿等来明确产品是否纳入医保或商业保险,根据多重因素测算其市场规模。
“另一方面,企业需要厘清自身目标市场,根据目标市场包含的国家与地区来制定策略。此外,即便产品能够研发成功,企业还需要具备充分市场开拓能力、全球化运营能力的团队来进行产品落地,最终才能完成业绩兑现。”迟永胜说。
《报告》同时列举了9类估值提升工具包括回购、股权激励、分红、员工持股、并购重组、股东增减持等。
“定价因子的每一次迁移,都会重新定义‘什么是好公司’;在兑现时代,估值管理要做的不是把故事讲得更大,而是把兑现的证据给得更早、更硬。”迟永胜对企业提出建议,首先企业应研判产业政策、优选赛道。集采带来短期压力,但配套扶持政策持续出台,行业边际向好,企业应挖掘竞争格局优良、具备国产替代或全球竞争力的细分领域。其次,应拥抱新技术融合创新。AI可赋能靶点发现、化合物合成等研发环节,行业当前布局仍有短板,率先落地AI+研发模式有望形成差异化优势。再次,是搭建中长期估值战略。生物医药行业周期属性突出,公司估值关系到研发投入与再融资,因此企业需对标海内外经验,灵活运用各类资本工具,同时强化价值传递,面向全球投资者讲清估值逻辑,依托新评估模型,让早期管线价值提前得到市场认可。
